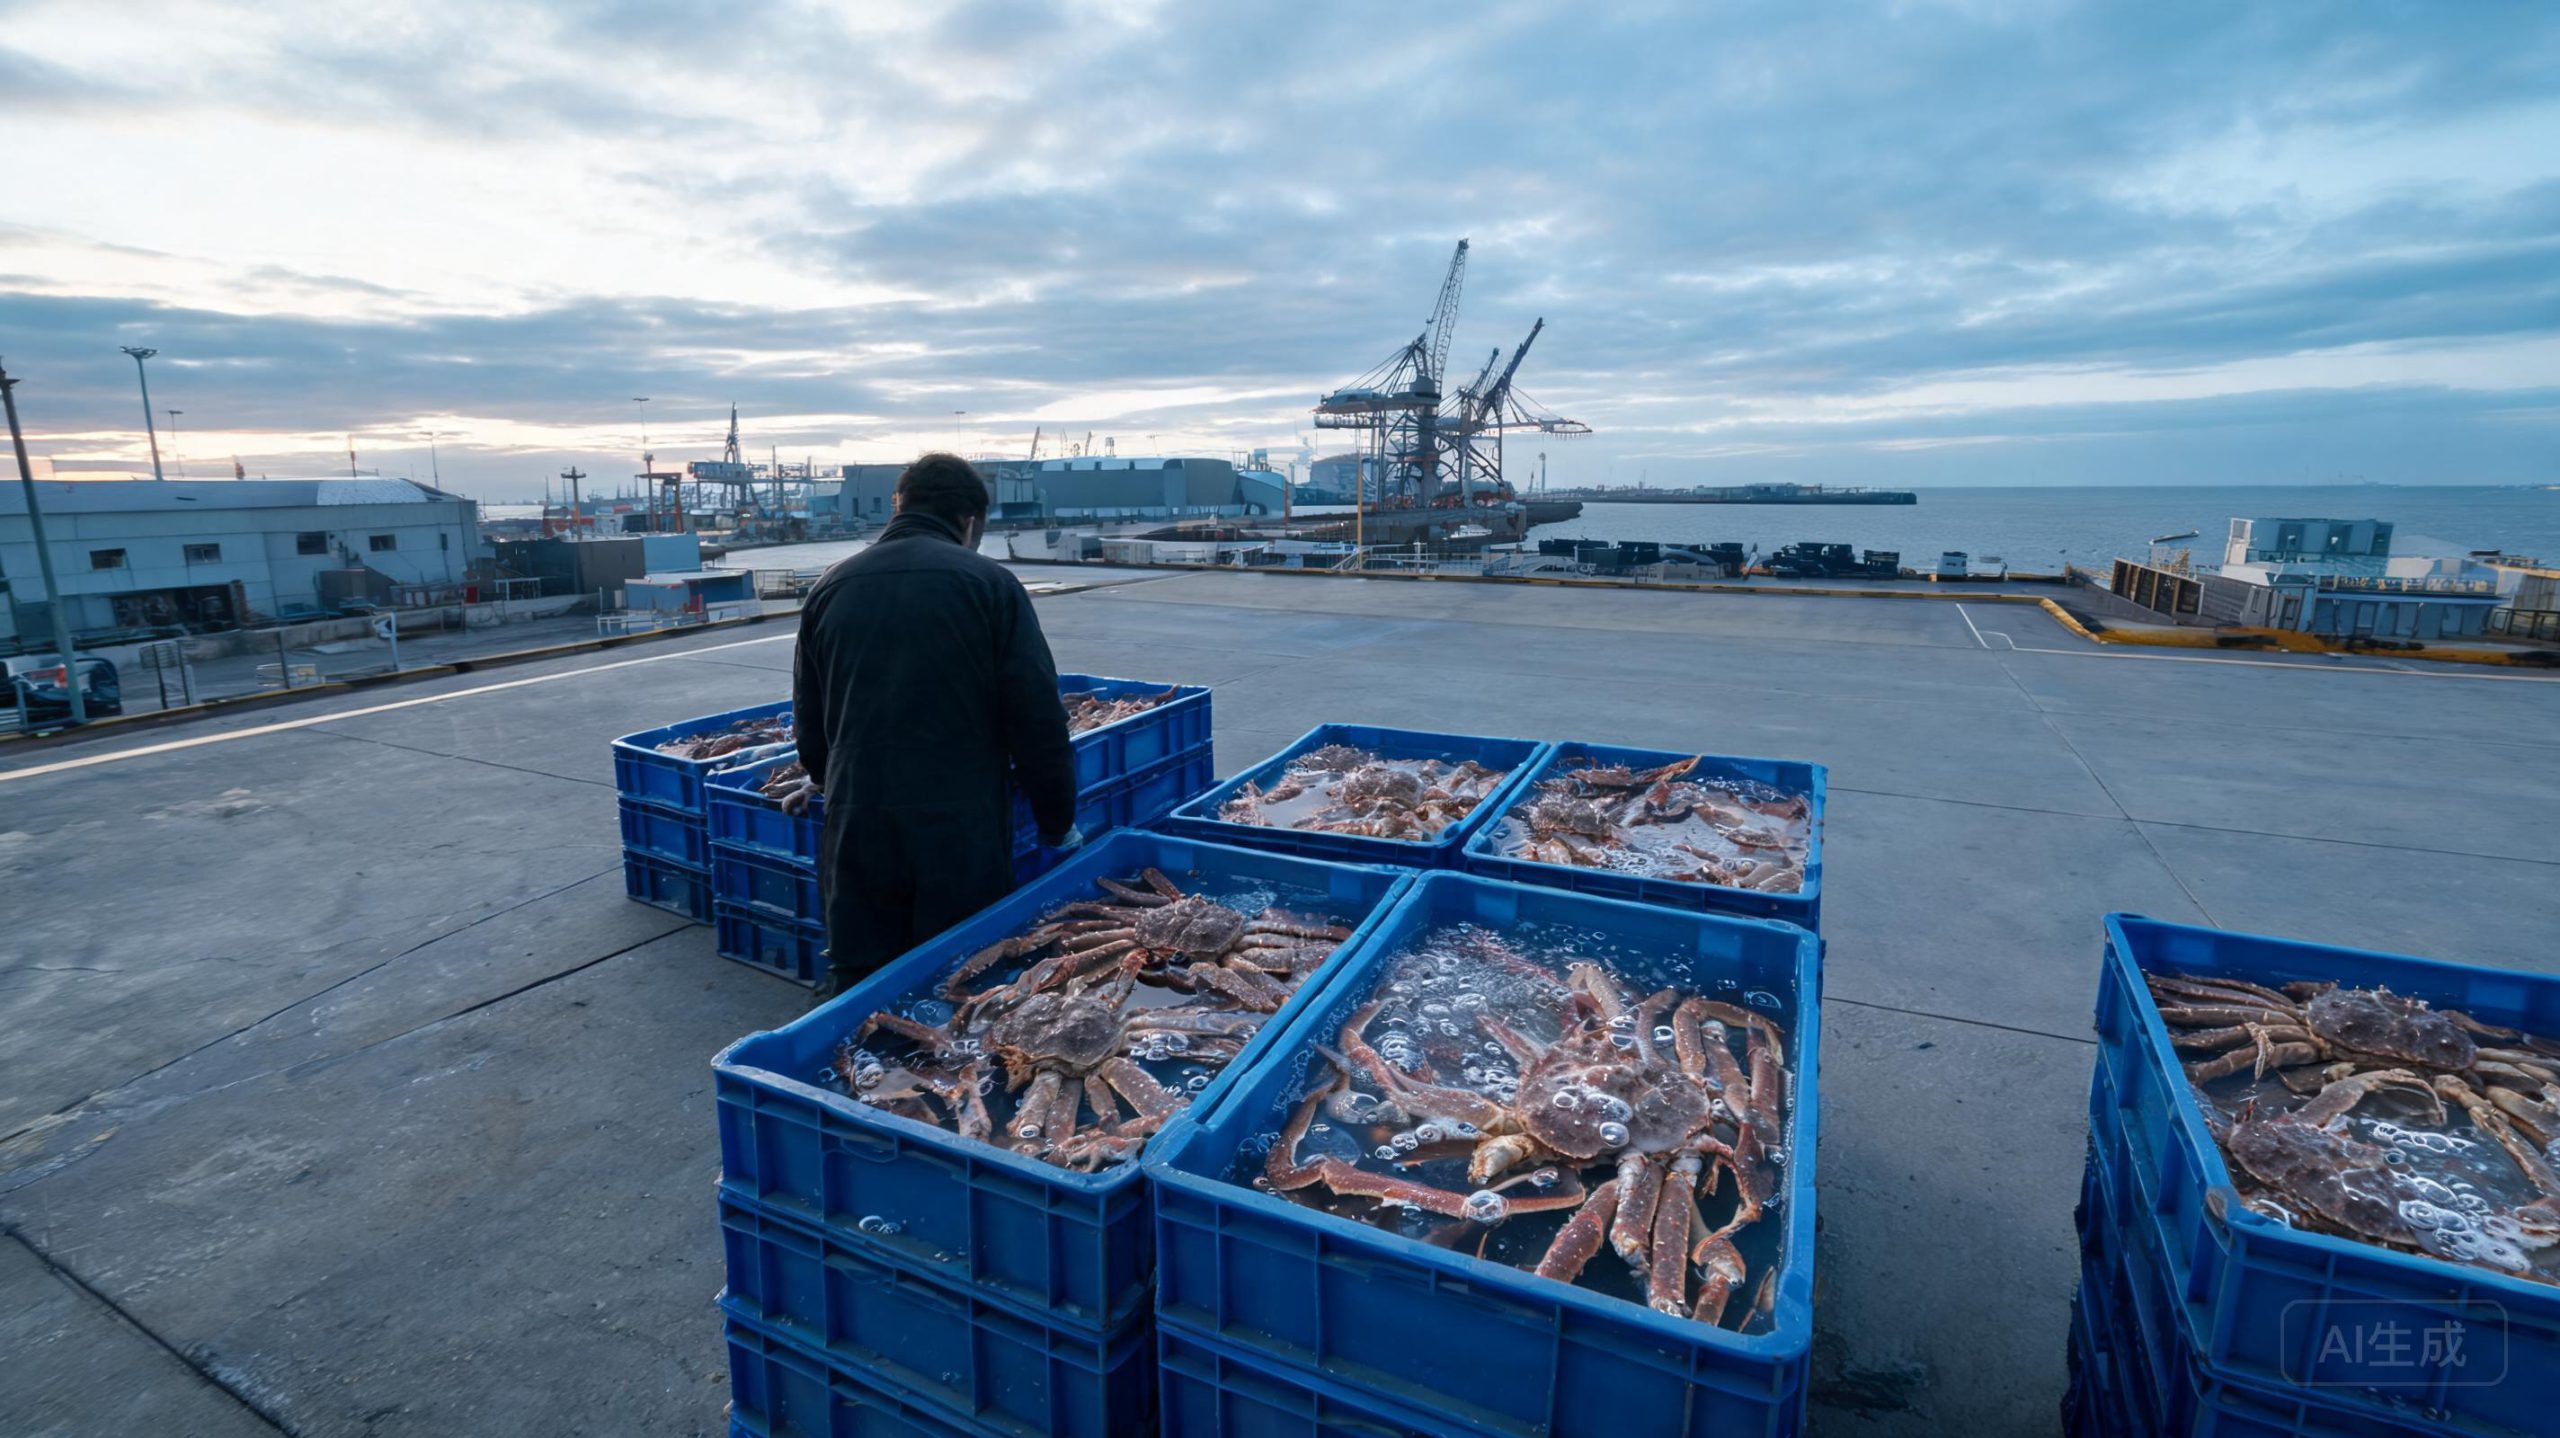
俄罗斯联邦渔业局原本打算10月在远东和北方海域分阶段拍卖附带投资义务的蟹类捕捞配额。结果远东批次又流拍了。西萨哈林红雪蟹等多个品种的两批15年期投资配额,没有收到任何竞拍申请。这已经是该批次配额年内第三次无人问津。
价格并不算高得离谱。单批配额挂牌76.7亿卢布,约合9,200万美元,两批合计约153亿卢布。此前这两个配额包还挂过85.2亿卢布和105亿卢布,同样没成交。官方后来下调了起拍价,还是没人举手。北方海域更早一步,巴伦支海堪察加蟹配额的5个标段也因“无一份申请”流拍。
买家为什么退?答案在附加条件里。中标方必须在俄罗斯本土船厂建造一艘长度不低于50米的新型专业捕蟹船。这是一笔巨额资本开支,还意味着漫长的建造周期。深海雪蟹配额更典型,这个标的已经连续流拍六次,起拍价从9.467亿卢布降到8.52亿卢布,约1,060万美元,渔业局甚至试过扩大配额份额、多次降价,仍然无人报名。
对比三年前,落差很明显。2023年10月,同样是15年期的远东蟹类配额,总成交额达到2,145亿卢布,约29.6亿美元。那时企业抢配额,抢的是资源景气的预期。现在同样的资源,企业算的是回报周期。全俄渔业企业协会此前批评过部分拍卖“非理性乐观”、带“金融泡沫”特征,话说得不客气,但点到了要害:在高价期抢下的配额,一旦资源评估下修、价格走弱或出口受限,回本周期就被拉长。
把资源放一边,先看船。配额卖不动,跟资源多寡是两回事。俄罗斯远东海域截至11月的蟹类捕捞量同比增长5.6%,北方海域增幅更高。资源在,船不够,钱也不够便宜。船厂产能紧张、造船周期拉长、利率和成本高企,几项叠在一起,企业宁愿放弃配额,也不愿背上一个周期漫长的造船包袱。
行业集中度在同步抬升。Russian Crab集团经过前几轮拍卖,已经掌握全国约四分之一的蟹类配额,运营40余艘捕蟹船、持有约2.55万吨配额,是国内最大的配额持有者。中小企业的参与空间被进一步挤压。全俄渔业企业、企业家和出口商协会已经提议,把深海蟹从投资配额清单里整体剔除,理由是行业盈利能力下滑,约40%的企业处于亏损状态。这一提议已得到渔业局的支持。
这些事跟国内的蟹价有什么关系?关系在节奏上。雪蟹、帝王蟹这类高端蟹,中国是重要买家,俄方供给的车轮如果因为造船和配额问题转慢,高端蟹的到岸量就会跟着紧。但紧不等于马上涨,因为国内还有库存,消费端也在看价格。真正需要盯的是两个点:一是俄方会不会真的把深海蟹移出投资配额清单,二是现有捕蟹船的检修和出海节奏。船在海上,货才会来。
给采购的建议很朴素。别拿“流拍”当涨价理由去说服客户,客户不认这个逻辑。要做的是把规格和产地写清楚,雪蟹分腿、半壳、整只,价格差得远;产地分远东、巴伦支海,肉质和出成率也不同。合同里把解冻损耗和冰衣比例定下来,比预测行情有用。
配额拍卖场上的冷,最终会以另一种方式传到餐桌上。慢一点,但会到。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8588