5,389.68万吨。这是2026年1至9月全国水产品的总产量,同比增长4.27%。数字来自对全国20个省、自治区、直辖市的渔业生产统计,覆盖北京、天津、河北、辽宁一直到广东、广西、海南、重庆、四川。
拆开看,四个板块的节奏不一样。海水养殖2,029.73万吨,同比增长5.84%,跑得最快;海洋捕捞663.85万吨,同比增长1.15%,几乎是平的;淡水养殖2,627.24万吨,同比增长3.99%;淡水捕捞68.86万吨,同比增长0.54%。
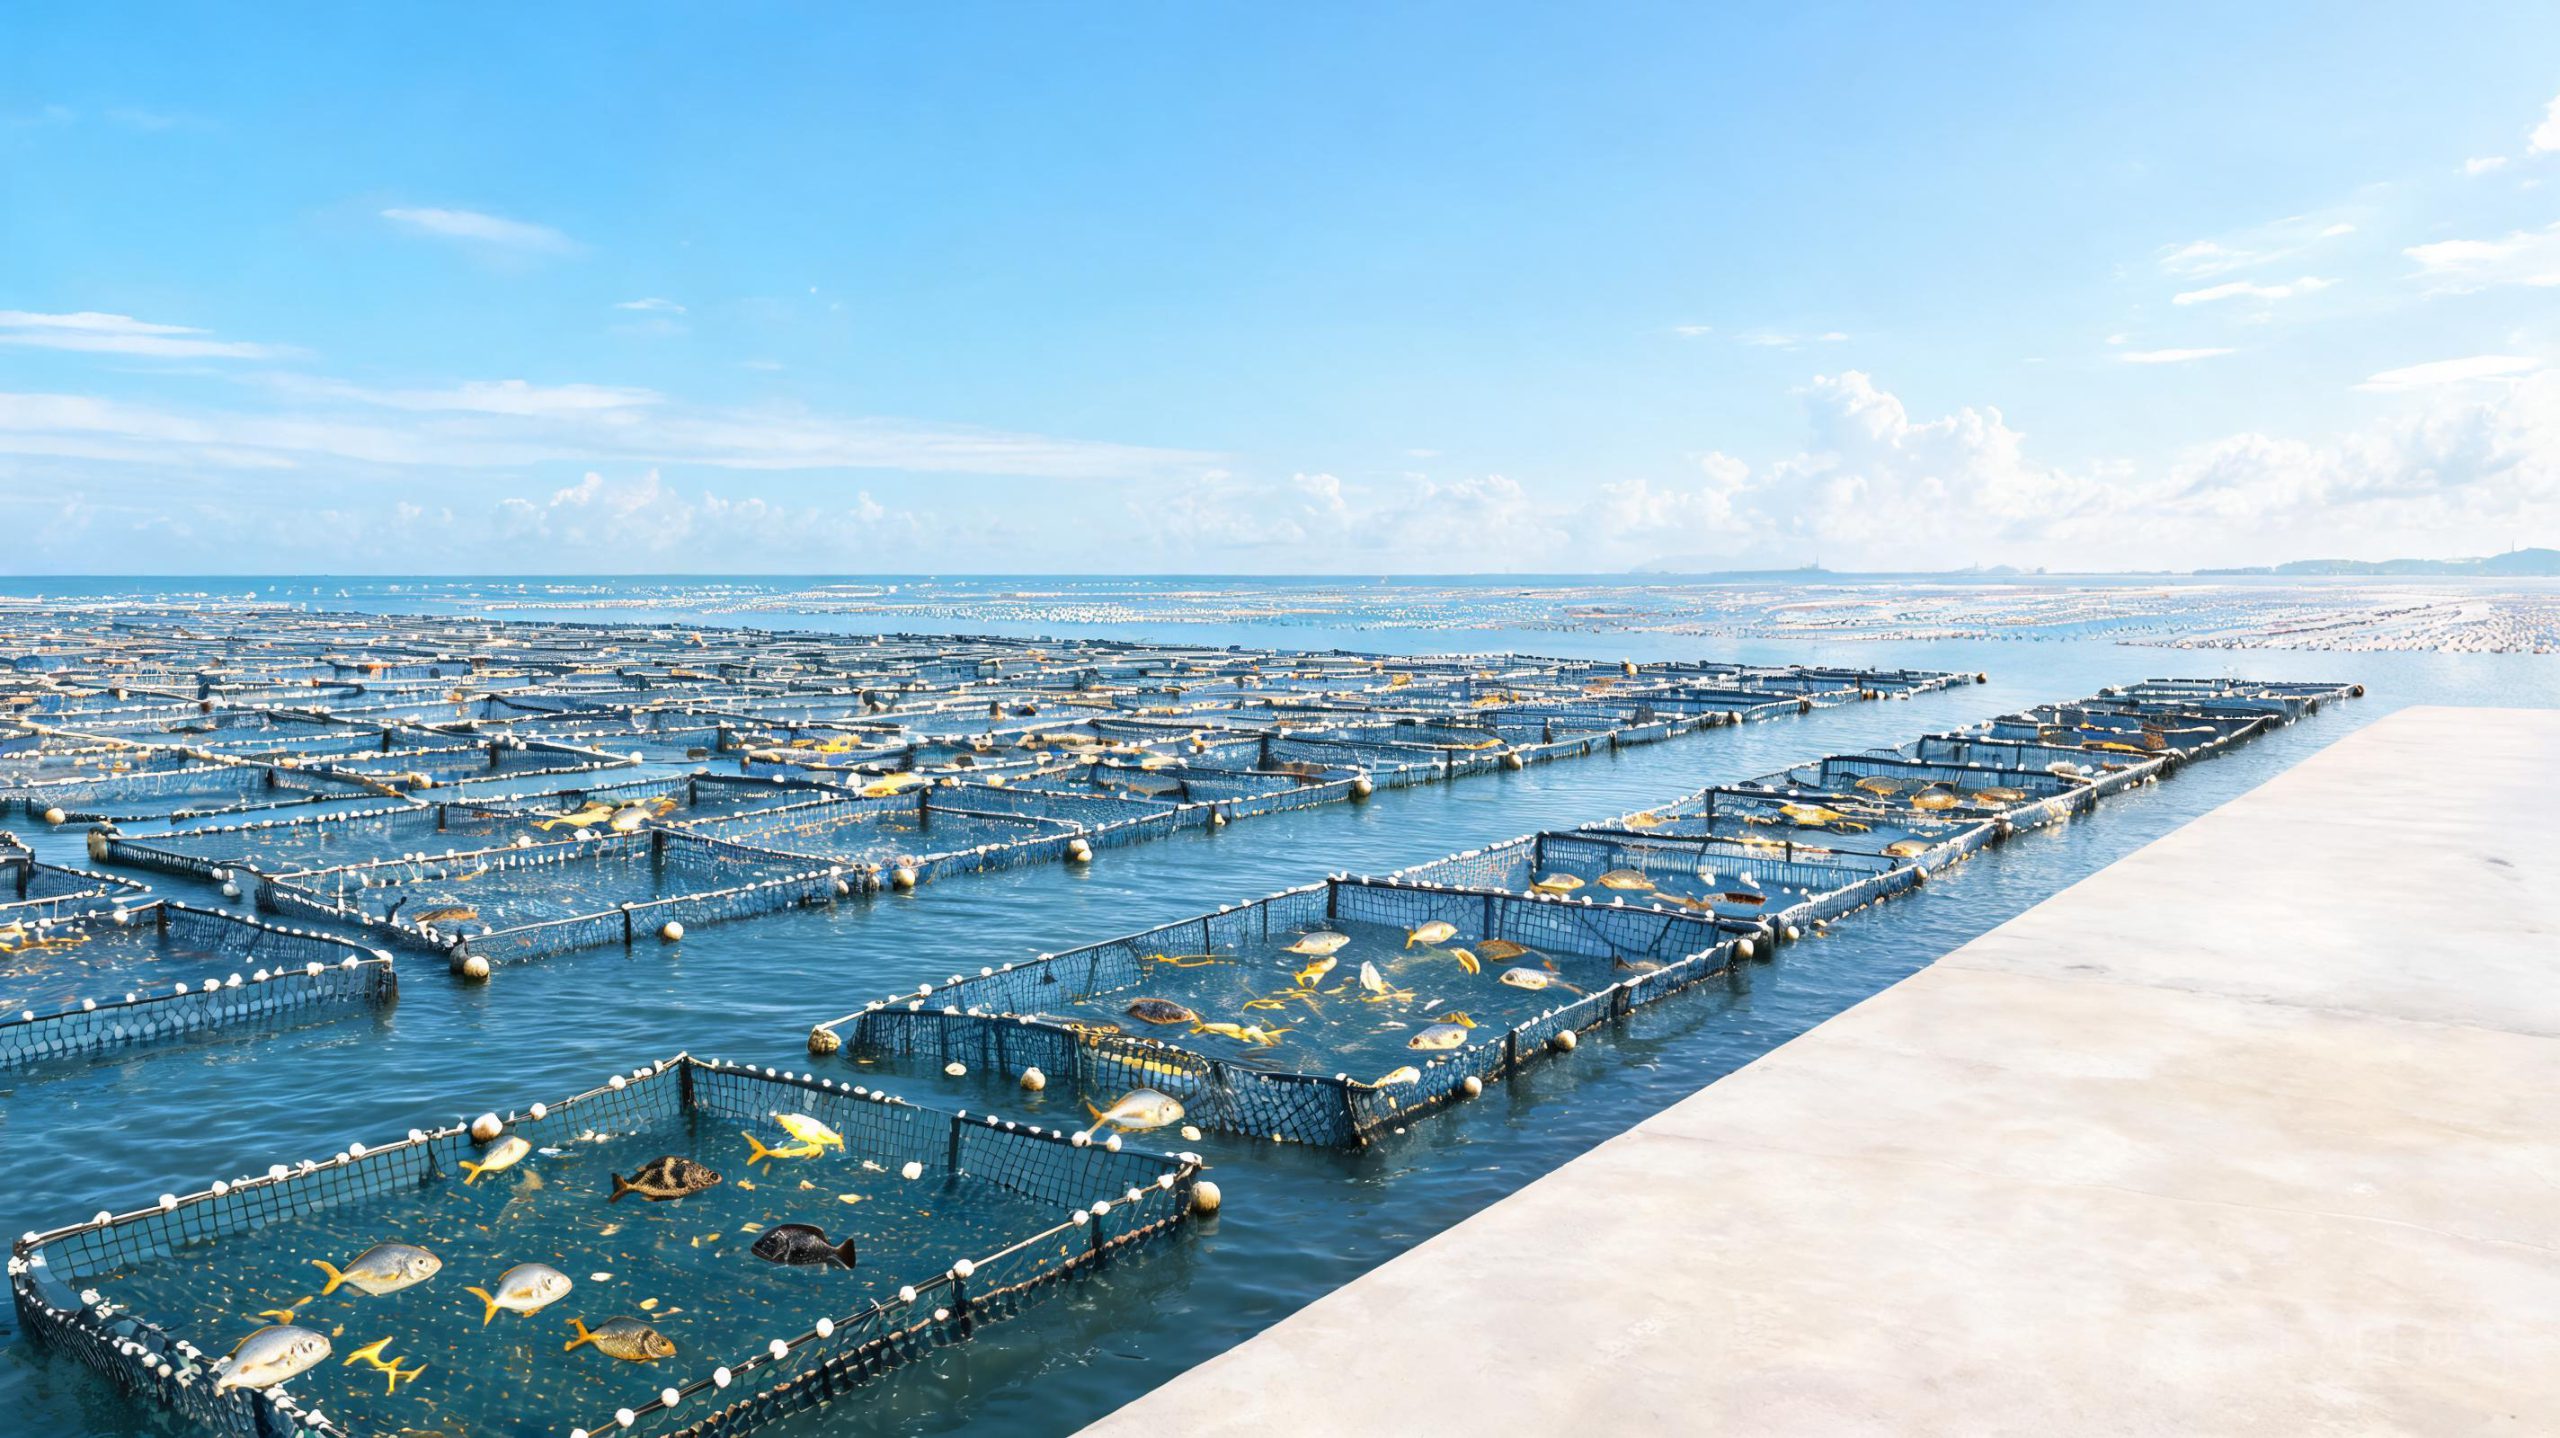
海水养殖这5.84%值得多说两句。它意味着过去大半年,海上网箱、池塘、工厂化车间的产能都在往上走。深水网箱这几年扩得快,金鲳、石斑、大黄鱼这些品种的养殖量都在增加。养殖量上来,供应就更稳,价格的天花板也就压住了。
海洋捕捞只增1.15%,这跟休渔制度和资源状况有关。捕捞量上不去,野生海鲜的稀缺性就会一直在。野生和养殖的价差,未来几年只会拉大,不会缩小。做高端餐饮的,得提前想清楚哪些品种必须用野生,哪些可以换成养殖。
淡水养殖增3.99%,是四个板块里体量最大的。草鱼、鲫鱼、鲤鱼、鳙鱼这些家常品种,供应充足,价格弹性小。这一块对餐饮是好事,成本稳,菜单好定价。但反过来,想靠这几个品种做出差异化,很难。
数据背后有个问题值得问:产量增了,需求增了吗?今年餐饮消费的恢复是分层的,高端宴席回暖慢,快餐、团餐、外卖恢复快。产量增长集中在中等价位的养殖品种,正好对上快餐和团餐的需求。这也解释了为什么今年大规格名优鱼的价格上不去,中小规格走货反而顺。
对采购来说,这个故事怎么用?
第一,别把“产量增长”当成“全面降价”。增长是结构性的,养殖品种宽松,野生品种依然紧。谈价要分品种谈,不能一刀切。
第二,海水养殖增长快,意味着同质化竞争会加剧。同样的金鲳、同样的石斑,拼的就是规格整齐度和出成率。采购时把规格标准写细,比压价更有价值。
第三,淡水品种是压成本的主力。菜单里如果有一两道走量的淡水鱼,毛利结构会稳很多。草鱼、鳙鱼这些,供应不会有问题,价格波动也小。
还有一层。产量数据是省级汇总,从统计到市场有个时间差。9月的产量,快的话10月下旬才体现在批发价上。所以看数据要往前推一个月,别拿9月的数据解释今天的价格。
今年剩下的两个月,海水养殖的出货会集中。养殖户要回笼资金,出鱼意愿强,价格有下行压力。这对采购是窗口,但要挑规格,别为了便宜拿一堆小规格,最后出成率把利润吃掉。
4.27%这个数字不刺激,但它说明了一件事:国内的供给能力在稳步恢复。供给稳,价格就很难大起大落。做水产生意,最怕的不是价格低,是价格乱。稳,其实是好事。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8594