俄罗斯狭鳕的流向正在变。俄罗斯狭鳕捕捞协会的数据显示,上一产季约30%的狭鳕捕捞量在本土销售,同比增长7%;按原料口径折算,这个比例接近10%。出口长期占九成的格局,正在松动。
内销抬头
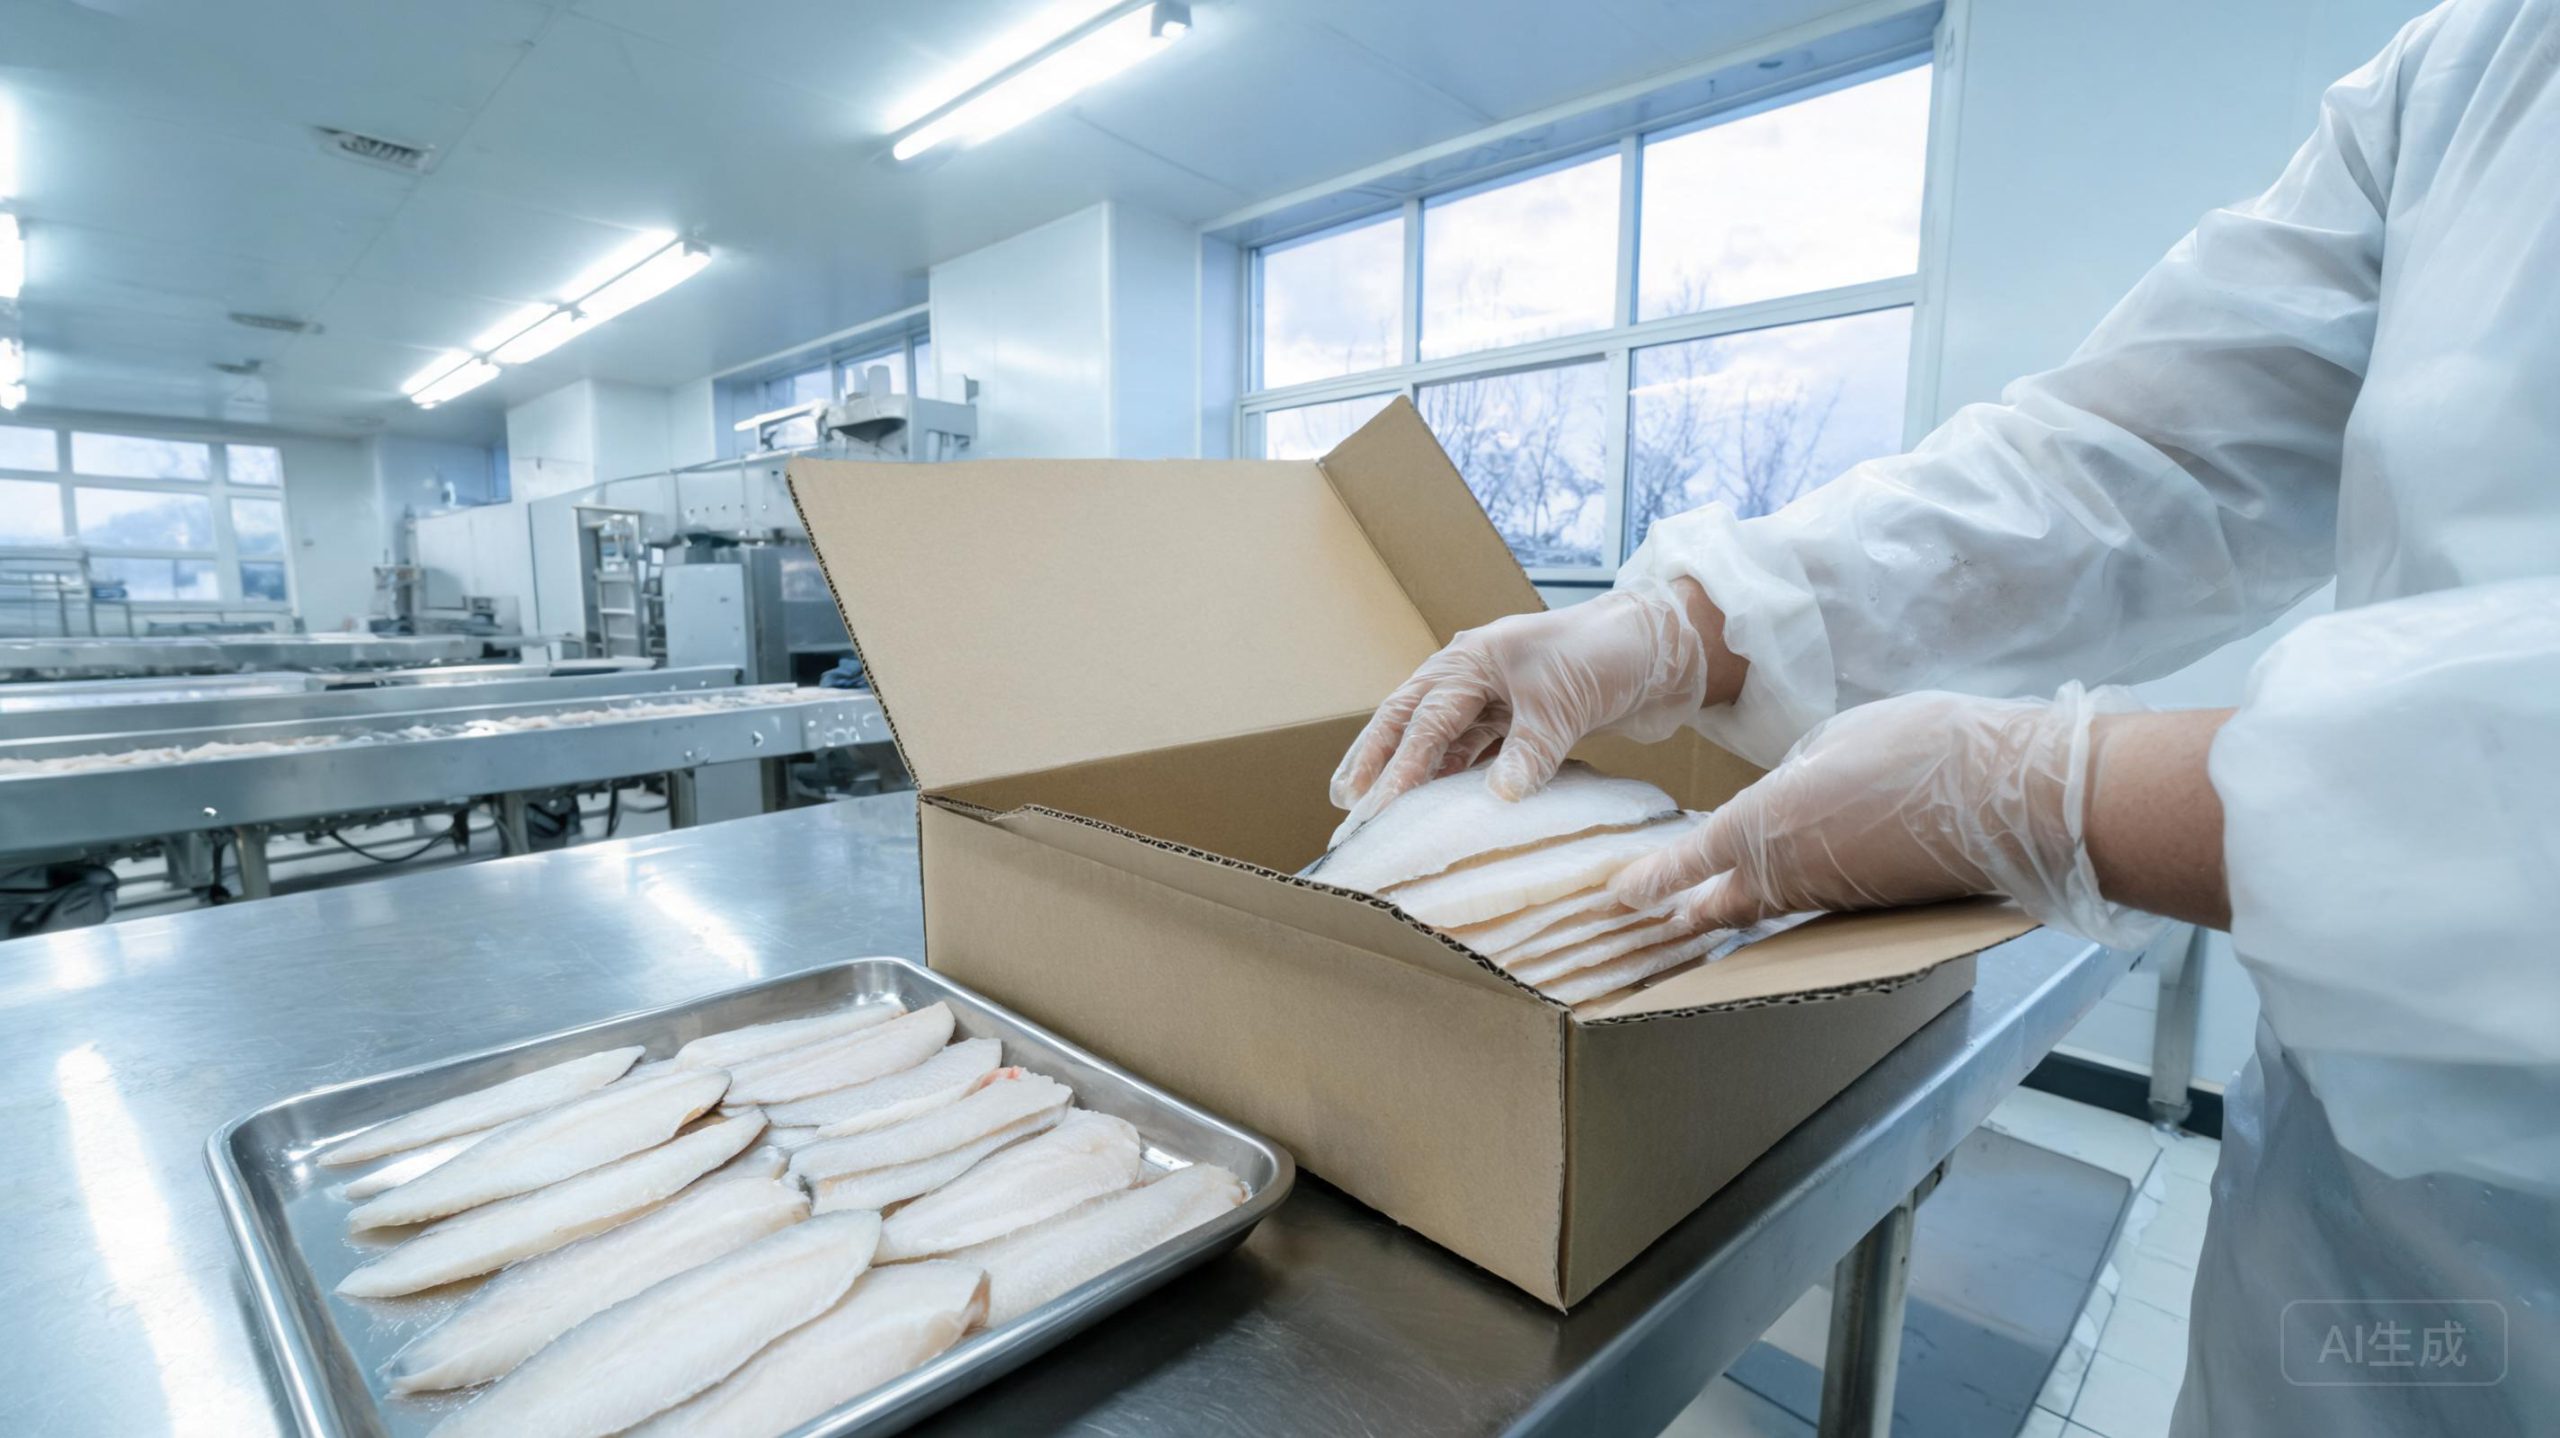
最明显的是鱼片。10月22日的行业报道提到,俄罗斯鱼片市场销量同比增长20%,总量约5.5万吨。行业观察人士给出的口径是,俄罗斯国内狭鳕鱼片的年销售规模已经到5.5万到6万吨,大约是四五年前的三倍。
消费者在换习惯。以前买整鱼、买去头去脏的H&G,回家自己处理;现在更多买鱼片,省事。人均海产品消费量2025年到了每年28公斤,同比增长7%,摸到了俄罗斯卫生部推荐的摄入水平。这个数字放在一个内陆面积巨大的国家,不算低。
推力来自出口端。欧盟自2022年后停止向俄罗斯船只发放新的准入许可。俄罗斯渔业公司、Gidrostroy、Okeanrybflot等企业新建和改装的加工型拖网渔船,投产后始终没拿到欧盟注册编号,既不能直接向欧盟出口PBO鱼片,也不能以原料形式经中国加工成双冻产品再进欧盟。货出不去,产能就往国内压。
结果在产品结构上很清楚。2025年俄罗斯海产品总产量同比下降3%,冷冻鱼产量同步下滑,但冷冻鱼片总产量逆势增长9%。其中狭鳕鱼片产量大幅增长26%,太平洋鲱鱼片增长17%。高附加值这块在扩,原料出口这块在缩。今年1至9月,俄罗斯鱼糜产量同比下降20%至54,332吨,H&G原料产量增长8%至589,966吨,PBO鱼片产量增加10%至8.3万吨。
中国厂的日子
对中国加工厂来说,这个变化不轻松。俄罗斯是全球最大的狭鳕生产国,也是中国加工厂最主要的原料来源。2026年1至8月,中国自俄罗斯进口狭鳕49.2万吨,同比增21.72%,占同期中国狭鳕进口总量的93%。这条线一旦收紧,国内工厂的原料成本就会往上顶。
逻辑不难推。俄罗斯把更多原料留在国内做鱼片,可出口的H&G和鱼糜就少。全球鱼糜市场本来就因为日本、美国供给回落而偏紧,俄罗斯再减20%,价格只能往上走。日本2026年B季鱼糜合约价较A季上涨25%到35%,A级鱼糜首次突破700日元/公斤,连续第六个季度上涨。这个涨幅,最终会传导到国内的鱼糜制品和餐饮端。
国内市场真能吃下这么多吗?按现有消费量算,吃不下全部。所以内销是分流,不是替代。
不过也别把话说死。俄罗斯渔业联盟主席的判断是,俄罗斯每年捕捞约200万吨狭鳕,国内市场只能消化约30万吨成品,对应不超过60万吨原料,剩下的还是得出口换外汇。内销是方向,不是全部。出口的量会减,但不会断。
对国内采购,这件事有两个用法。一个是提前锁原料。如果工厂用俄产H&G,明年的采购计划最好提前谈,别等到B季抢货。另一个是看替代。美国PBO减产24%,俄罗斯原料内销,两边同时收紧,替代来源只能是加拿大、格陵兰这些地方,量不大,价格不会便宜。
还有一点容易被忽略。俄罗斯国内鱼片消费起来,意味着俄方对鱼片的品质要求也在提高。同样的原料,好货留国内,次货出口,这种可能性是存在的。进口验收时对规格、色泽、冰衣的要求,要比往年更细。
生意做到最后,拼的是信息差。别人还在看报价,你已经在看对方的国内消费数据,判断就会早半步。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8596