新西兰海产品对华出口在9月迎来反弹。渔业媒体FIS在10月20日引述新西兰官方贸易数据:9月对华海产品出口额较上月回升,单月增量接近1,700万美元,扭转了此前几个月的走弱态势。
1,700万美元放在新西兰海产出口的盘子里不算小。2026年1至9月,新西兰海产品出口额累计16.43亿纽元,上年同期16.32亿纽元,只是略有增长;出口量177,740吨,高于上年同期的173,210吨。整体出口在经历年中波动后,到三季度末才重新回到正增长区间。9月这一下反弹,算是给下半年开了个头。
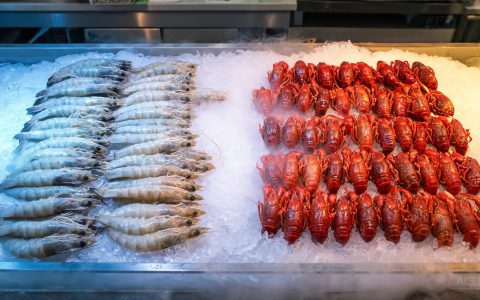
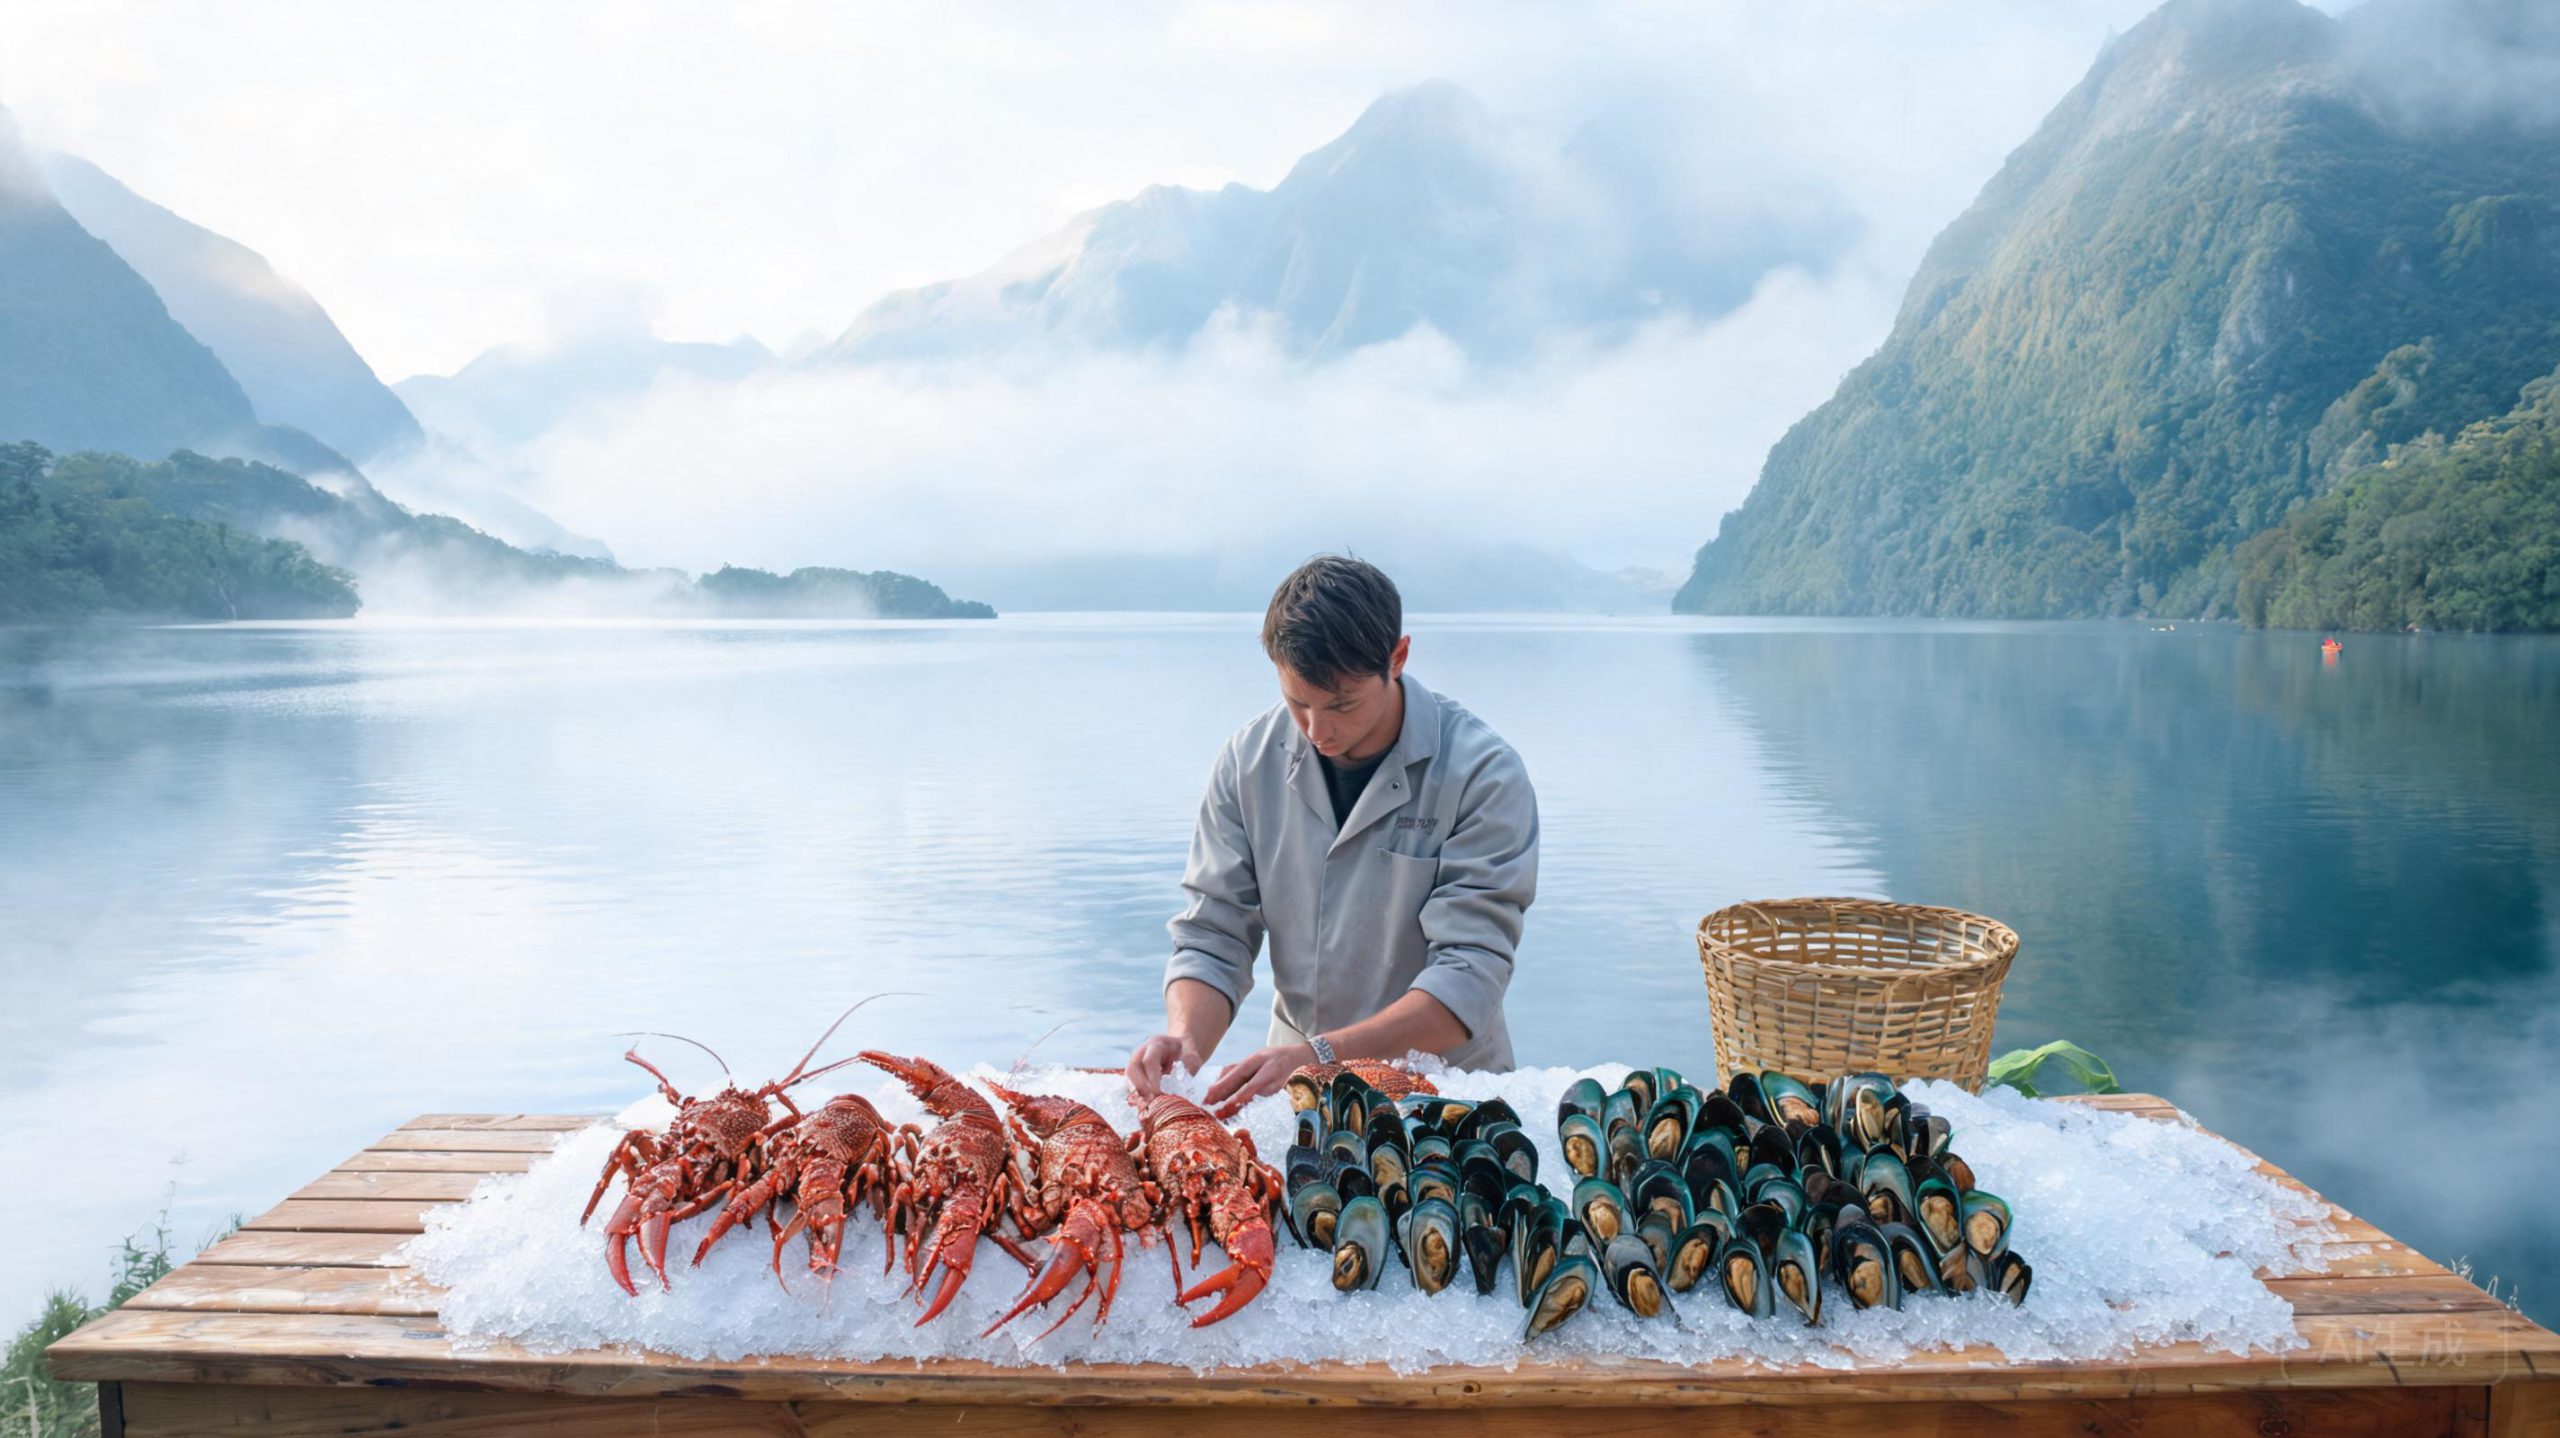
新西兰卖给中国的是什么?三样为主:岩龙虾、青口贝、各类鱼类。岩龙虾长期占着高端餐饮渠道。中国海关数据显示,2026年1至7月,中国自新西兰进口活鲜岩龙虾约1.2亿美元,同比增16.23%。新西兰在中国岩龙虾进口来源里排第三,前面是越南和澳大利亚。新西兰最大的毛利控股岩龙虾出口商Tātai Kōura,超过96%的产品输往中国。
青口贝是另一根支柱。中国进口的冻贻贝几乎全部来自新西兰,绿壳青口在高端餐饮和商超渠道有稳定销路。这条线不像龙虾那样大起大落,胜在常年有量。
9月的反弹不是孤立事件。新西兰统计局的数据显示,9月新西兰对所有目的地的商品出口总额同比增长12.3%至64.7亿纽元,其中对华出口增长13.8%,是主要贸易伙伴里增速最高的方向之一。海产品作为对华出口的优质品类,反弹与整体走强同向。新西兰驻华大使此前用一组对比说明双边贸易的分量:新西兰一天对华出口的体量,相当于对瑞典一整年的出口额。
往四季度看,窗口很清楚。新西兰龙虾产季与中国春节备货叠在一起,10月下旬到12月是订货最集中的时候。能不能把9月的反弹延续到年底,取决于三件事:产季捕捞量、对华空运运力、国内高端餐饮和礼品渠道的采购力度。
舱位紧。运费贵。利润薄。空运这一环最容易被低估。活鲜岩龙虾靠空运,舱位紧的时候,运费能吃掉一大块利润。今年上半年部分航线运力恢复,9月的出货才顺。如果年底货运高峰撞上节日备货,舱位和运费会同时紧,报价里必须留出这块空间。
对国内批发商和餐饮采购来说,现在是个可以做计划的时间点。春节前的高端宴席,岩龙虾是硬通货,越靠近节前,好规格越难凑。建议把用量拆成两批:一批在11月锁,锁的是规格和价格区间;一批留到12月中下旬,看产季和运力再定。全押节前最后两周,容易被动。
青口贝的节奏不同。冻品保质期长,可以提前备,价格波动也小。餐饮端用它做汤、做意面、做白酒煮,出品稳定,毛利可控。真正要盯的是规格,同样是青口贝,半壳和全壳、大小分级,出成率差得不少。
新西兰这一轮的信号,说到底是一个“回暖”,不是“爆发”。出口总量只是略有增长,说明需求在恢复,但没有回到前几年的热度。把它当成一个稳定的高端货源来看,比当成一个赚快钱的机会,要靠谱。
节前的货,永远比节后的货金贵。这个道理,做水产的都懂。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8592