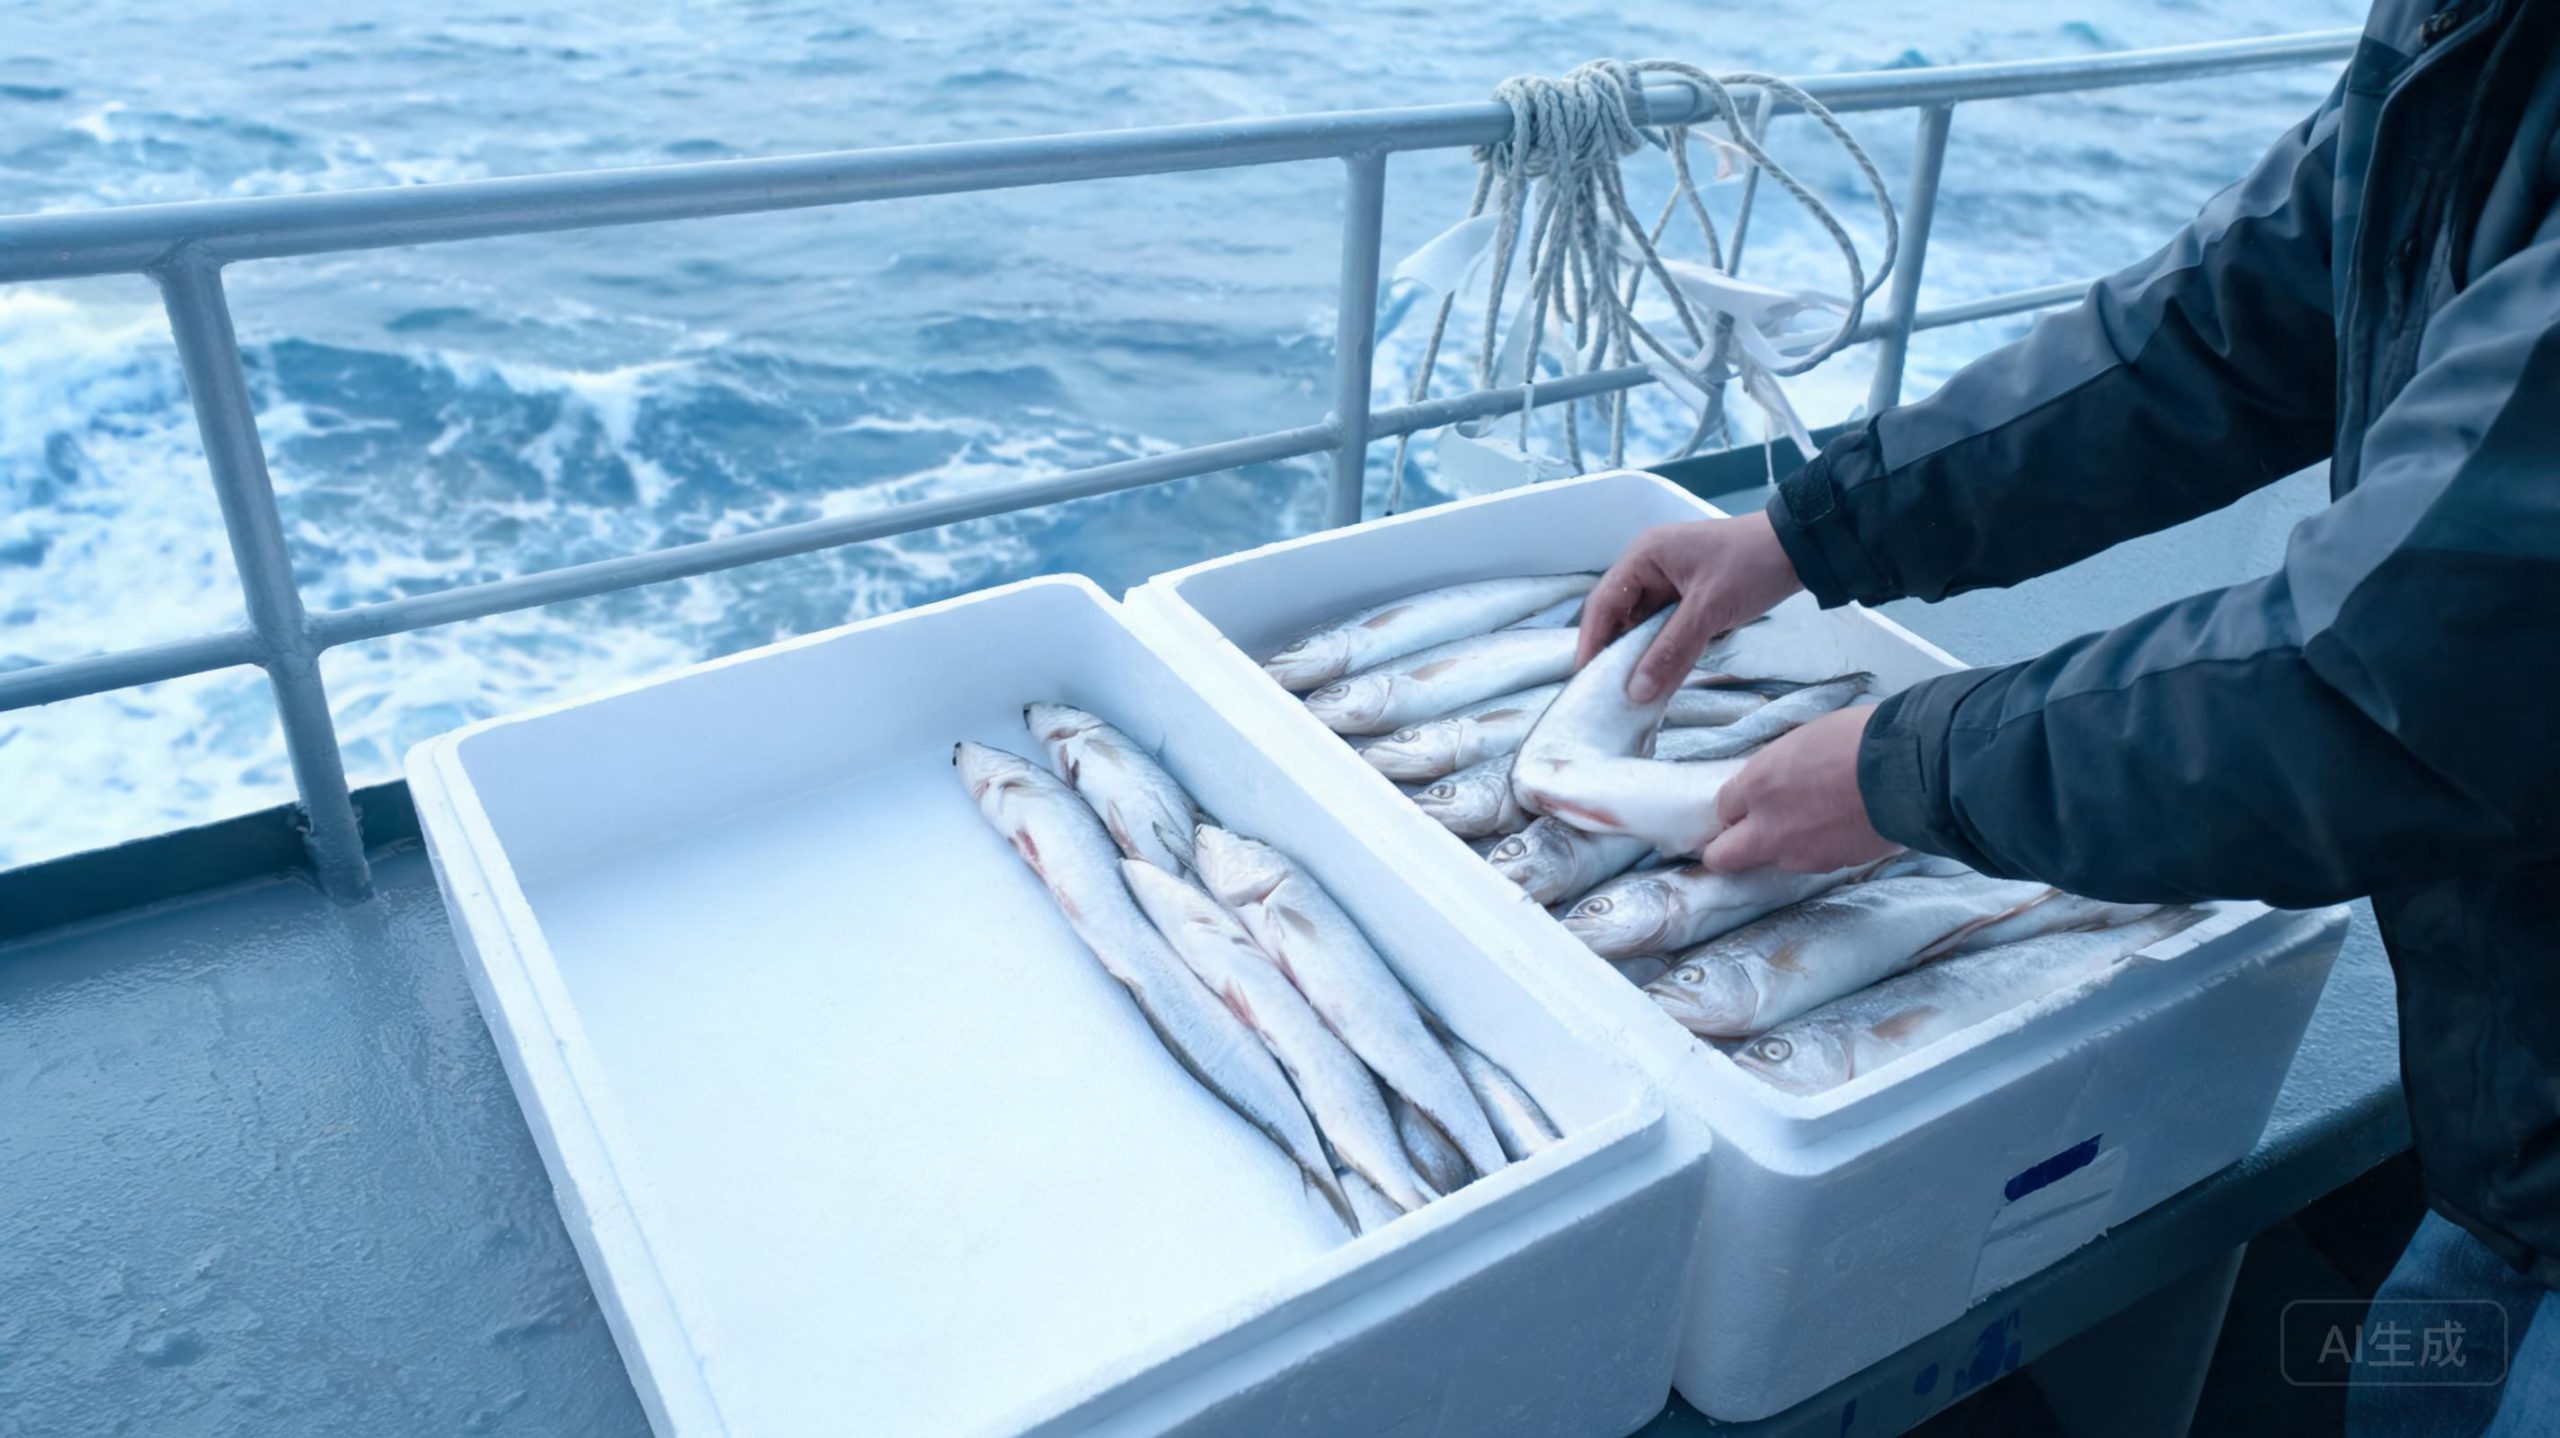
白令海狭鳕的美金报价终于止住了下滑。10月23日发布的鳕鱼周报显示,金砖(厦门)国际渔业交易平台上,俄罗斯去头狭鳕25+ CFR白令海报价从上周的2,430美元/吨升到本周的2,435美元/吨。大连、青岛两港的鄂霍次克海去头狭鳕25+人民币价,稳定在17,700元/吨。
涨5美元,看着像没动。放到全年的曲线上看,这个位置不轻。4月约2,200美元起步,6月初跳到2,460美元,8月中下旬摸到2,560美元的年内高点,9月初回落到2,400美元附近,10月再度回升。一条线画下来,是高位震荡,不是单边下跌。
三个形态
狭鳕的报价之所以容易看晕,是因为一条鱼有好几种形态。H&G是去头去脏的原料,主要卖给加工厂;PBO是去骨鱼片,直接进零售和餐饮;还有鱼糜、带骨鱼片、深去皮鱼片。同一批渔获,做成不同形态,价格、买家、用途全不一样。拿PBO的价格去对比H&G,等于拿成品价去比原料价,怎么算都不对。
美国那边的减产,主要落在PBO上。NOAA统计,2026年渔季截至10月上旬,阿拉斯加狭鳕去骨鱼片全年产量95,737吨,同比少掉24%,是2022年以来的最低点。不含鱼粉的总产量359,266吨,同比减少16.1%。分品类看,带骨鱼片只剩1,084吨,缩水27.2%,是收缩最狠的一条线;鱼糜135,922吨,减少22.3%;深去皮鱼片跌幅收窄到5.5%,是鱼片里最能扛的。全美唯一在增长的是阿拉斯加湾的带头去脏产品,27,664吨,同比多出11.7%。
产量为什么掉?捕捞速度放慢,出成率偏低,渔获里小鱼比例偏高。三个原因互相咬。海上单日去头狭鳕产量只有300多吨,可流通货源以9月所报货物为主,后市国内可供报盘会逐步收紧。
报价两套
现在市场上同时跑着两套价格:一套是美金CFR,一套是人民币港口价。前者反映国际供需和汇率,后者反映国内加工厂的到手成本。两套价格偶尔背离,是因为运费、汇率、关税和库存各自在动。做采购的如果只看一套,很容易判断失误。
明年的供应预期也在收紧。尼斯底层鱼论坛的预测显示,2027年全球狭鳕捕捞量将降到380万吨,比今年再少约9万吨,这2.4%的减量几乎全部由俄罗斯消化,其产量预计下调10万吨至210万吨。美国北太平洋渔业管理委员会已经把2026年阿拉斯加湾狭鳕配额削减25%至134,118吨,为近十年最低。日本市场的鱼糜合约涨得更凶,2026年B季合约价较A季上涨25%到35%,A级鱼糜价格首次突破700日元/公斤,连续第六个季度上涨。
国内这一头,需求还在。2026年1至8月,中国自俄罗斯进口狭鳕49.2万吨,同比增21.72%,占同期中国狭鳕进口总量的93%。加工厂在陆续采购,鄂霍次克海去头25+的人民币价稳在17,700元/吨。这种“外盘挺、内盘稳”的组合,通常意味着国内库存还能撑一阵,但撑不了太久。
采购上我会盯三件事。第一,问清形态,H&G、PBO、深去皮,各自对应什么用途,别混着比价。第二,问清冰衣和净重,冻品按净重结算的比例在上升,报价单上不写,到货就要扯皮。第三,问清船期,B季的货什么时候到港,决定你什么时候补库。三件事问完,再谈价格,顺序不能反。
行情的中长期方向偏强,这一点业内看法比较一致。但强到什么位置、什么时候兑现,没人能给准数。冻品生意赚的是节奏钱,不是预测钱。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8590