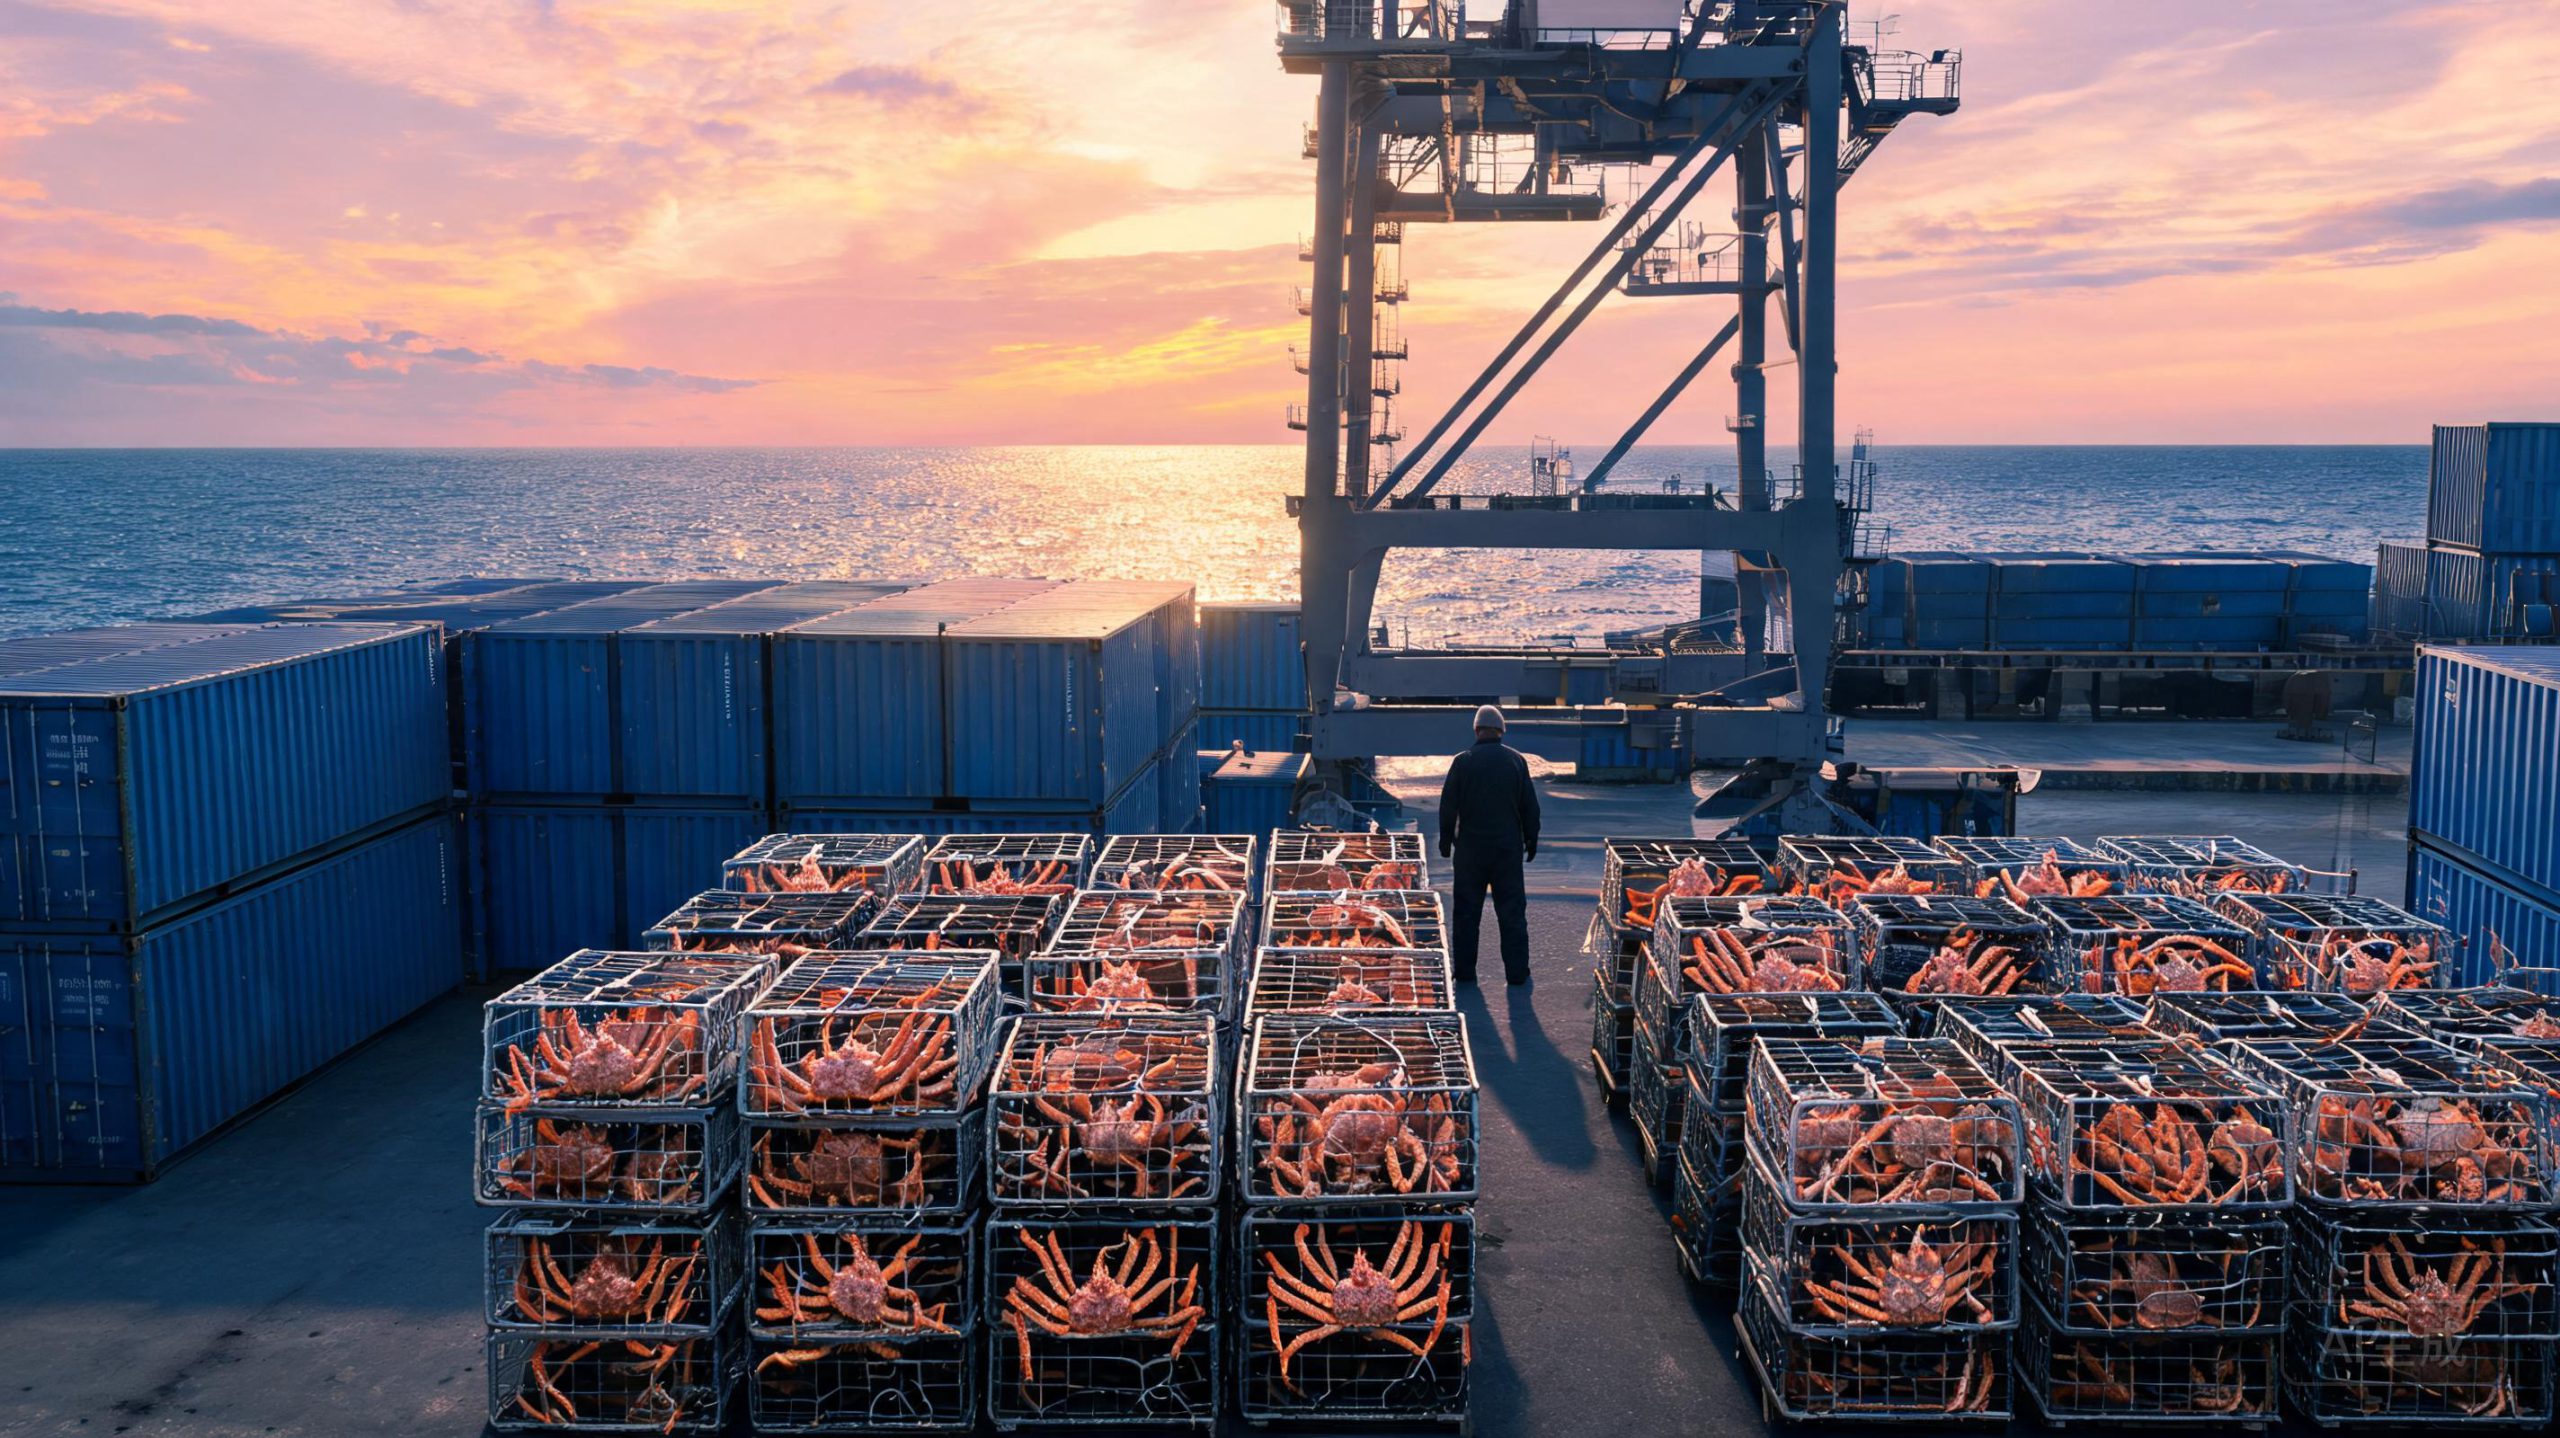
10月21日有两条关于俄罗斯蟹的消息撞在一起。一条是10月15日俄联邦渔业局拍卖8个蟹类捕捞区配额,没有买家出价;另一条是远东和北方产区的螃蟹捕捞量同比还在增长。
配额流拍,捕捞量却在涨。这两件事摆在一起,市场看得懂吗?有点难。
蟹从哪来
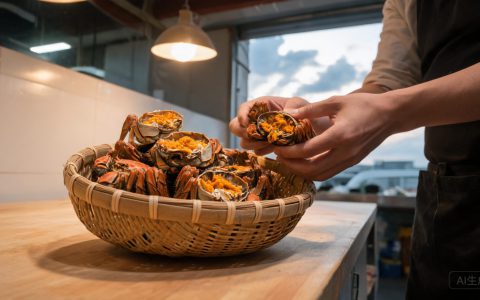
先理清供应链。国内市场上的帝王蟹、雪蟹,主要来自俄罗斯、挪威、加拿大、美国。俄罗斯货走两条路,一条是活蟹空运和海运到东北、上海、广州,一条是冻蟹和蟹腿进加工厂。
截至上周,俄罗斯远东螃蟹捕捞54500吨,同比增3.5%;北方产区21800吨,同比增20.5%。也就是说,眼下的现货并不紧,北方产区还是两位数增长。
配额为何流拍
这次拍卖的8个标的,4个是巴伦支海灰眼雪蟹,每个估值128亿卢布,约1.53亿美元;4个是东萨哈林雪蟹,每个64亿卢布。8个标的总价值770亿卢布,约合9.2亿美元。
没人接的原因不复杂。政府要求中标企业在俄罗斯船厂建造50米新型捕蟹船,这是一笔重资产投入。加上配额每年调整、蟹资源本身波动,投资回收的账算不平。全俄渔业协会的说法很直白,投资配额制度的财务模式脆弱。
对比一下更清楚。2023年10月,远东15年期配额卖出2145亿卢布;去年10月的拍卖就流拍过。三年前的热情,现在凉了。
冻蟹的账
对采购来说,短期看现货,长期看投资。短期现货足,价格有商量的余地;长期投资收缩,三五年后的供给可能偏紧。这两件事不矛盾,只是时间尺度不同。
冻帝王蟹的采购,重点在三点。看蟹腿的饱满度,捏一下第二节,硬实的是好货;看冰衣,冰衣厚的按净重折算;看颜色,蟹壳发白、关节发黑的,多半是反复冻融。
活蟹的账更难算。活蟹按只卖,路上掉活力就掉价。空运货到店,先看活力,再看重量,最后谈价格。顺序错了,容易被低价吸引,收货才发现一半要挑出来。
谁先动
这盘里先动的,通常不是终端,是进口商。配额流拍的消息一出,进口商对明年的锁货会更谨慎,手上的现货反而愿意出。这时候谈价,空间比旺季大。
餐饮端不必急。10月下旬到11月,蟹类消费还没到最高峰,元旦和春节才是大头。真正的风险在12月,如果那时现货消化得差不多,价格会抬头。
还有个细节值得留意。配额流拍之后,俄方可能会调整拍卖条件,比如降低船舶建造要求或者拆分标的。一旦条件放宽,明年的配额成交价会重新定,这直接影响国内进口商的成本线。做长线采购的,值得盯一下后续的公告。
蟹类这个品类,价格波动比鱼类大,原因是供给高度集中在少数产区,政策一动,盘面就变。做这一行,信息比议价能力重要。
给门店的建议是分批建仓。现在锁三成,11月中锁三成,剩下的随行就市。一把梭的赌法,在这行吃过亏的人不少。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8416