同样一道菜,两个后厨做,毛利可能差一截。差在哪?常常差在对净料率的把握上。毛重进货、净料出餐,中间的损耗没算清,菜单定价就是拍脑袋。净料率这本账看着简单,做好了才是真本事。差五个点的净料率,一个月下来就是一笔不小的数。这本账不用天天算,但不能不算。
先算净料
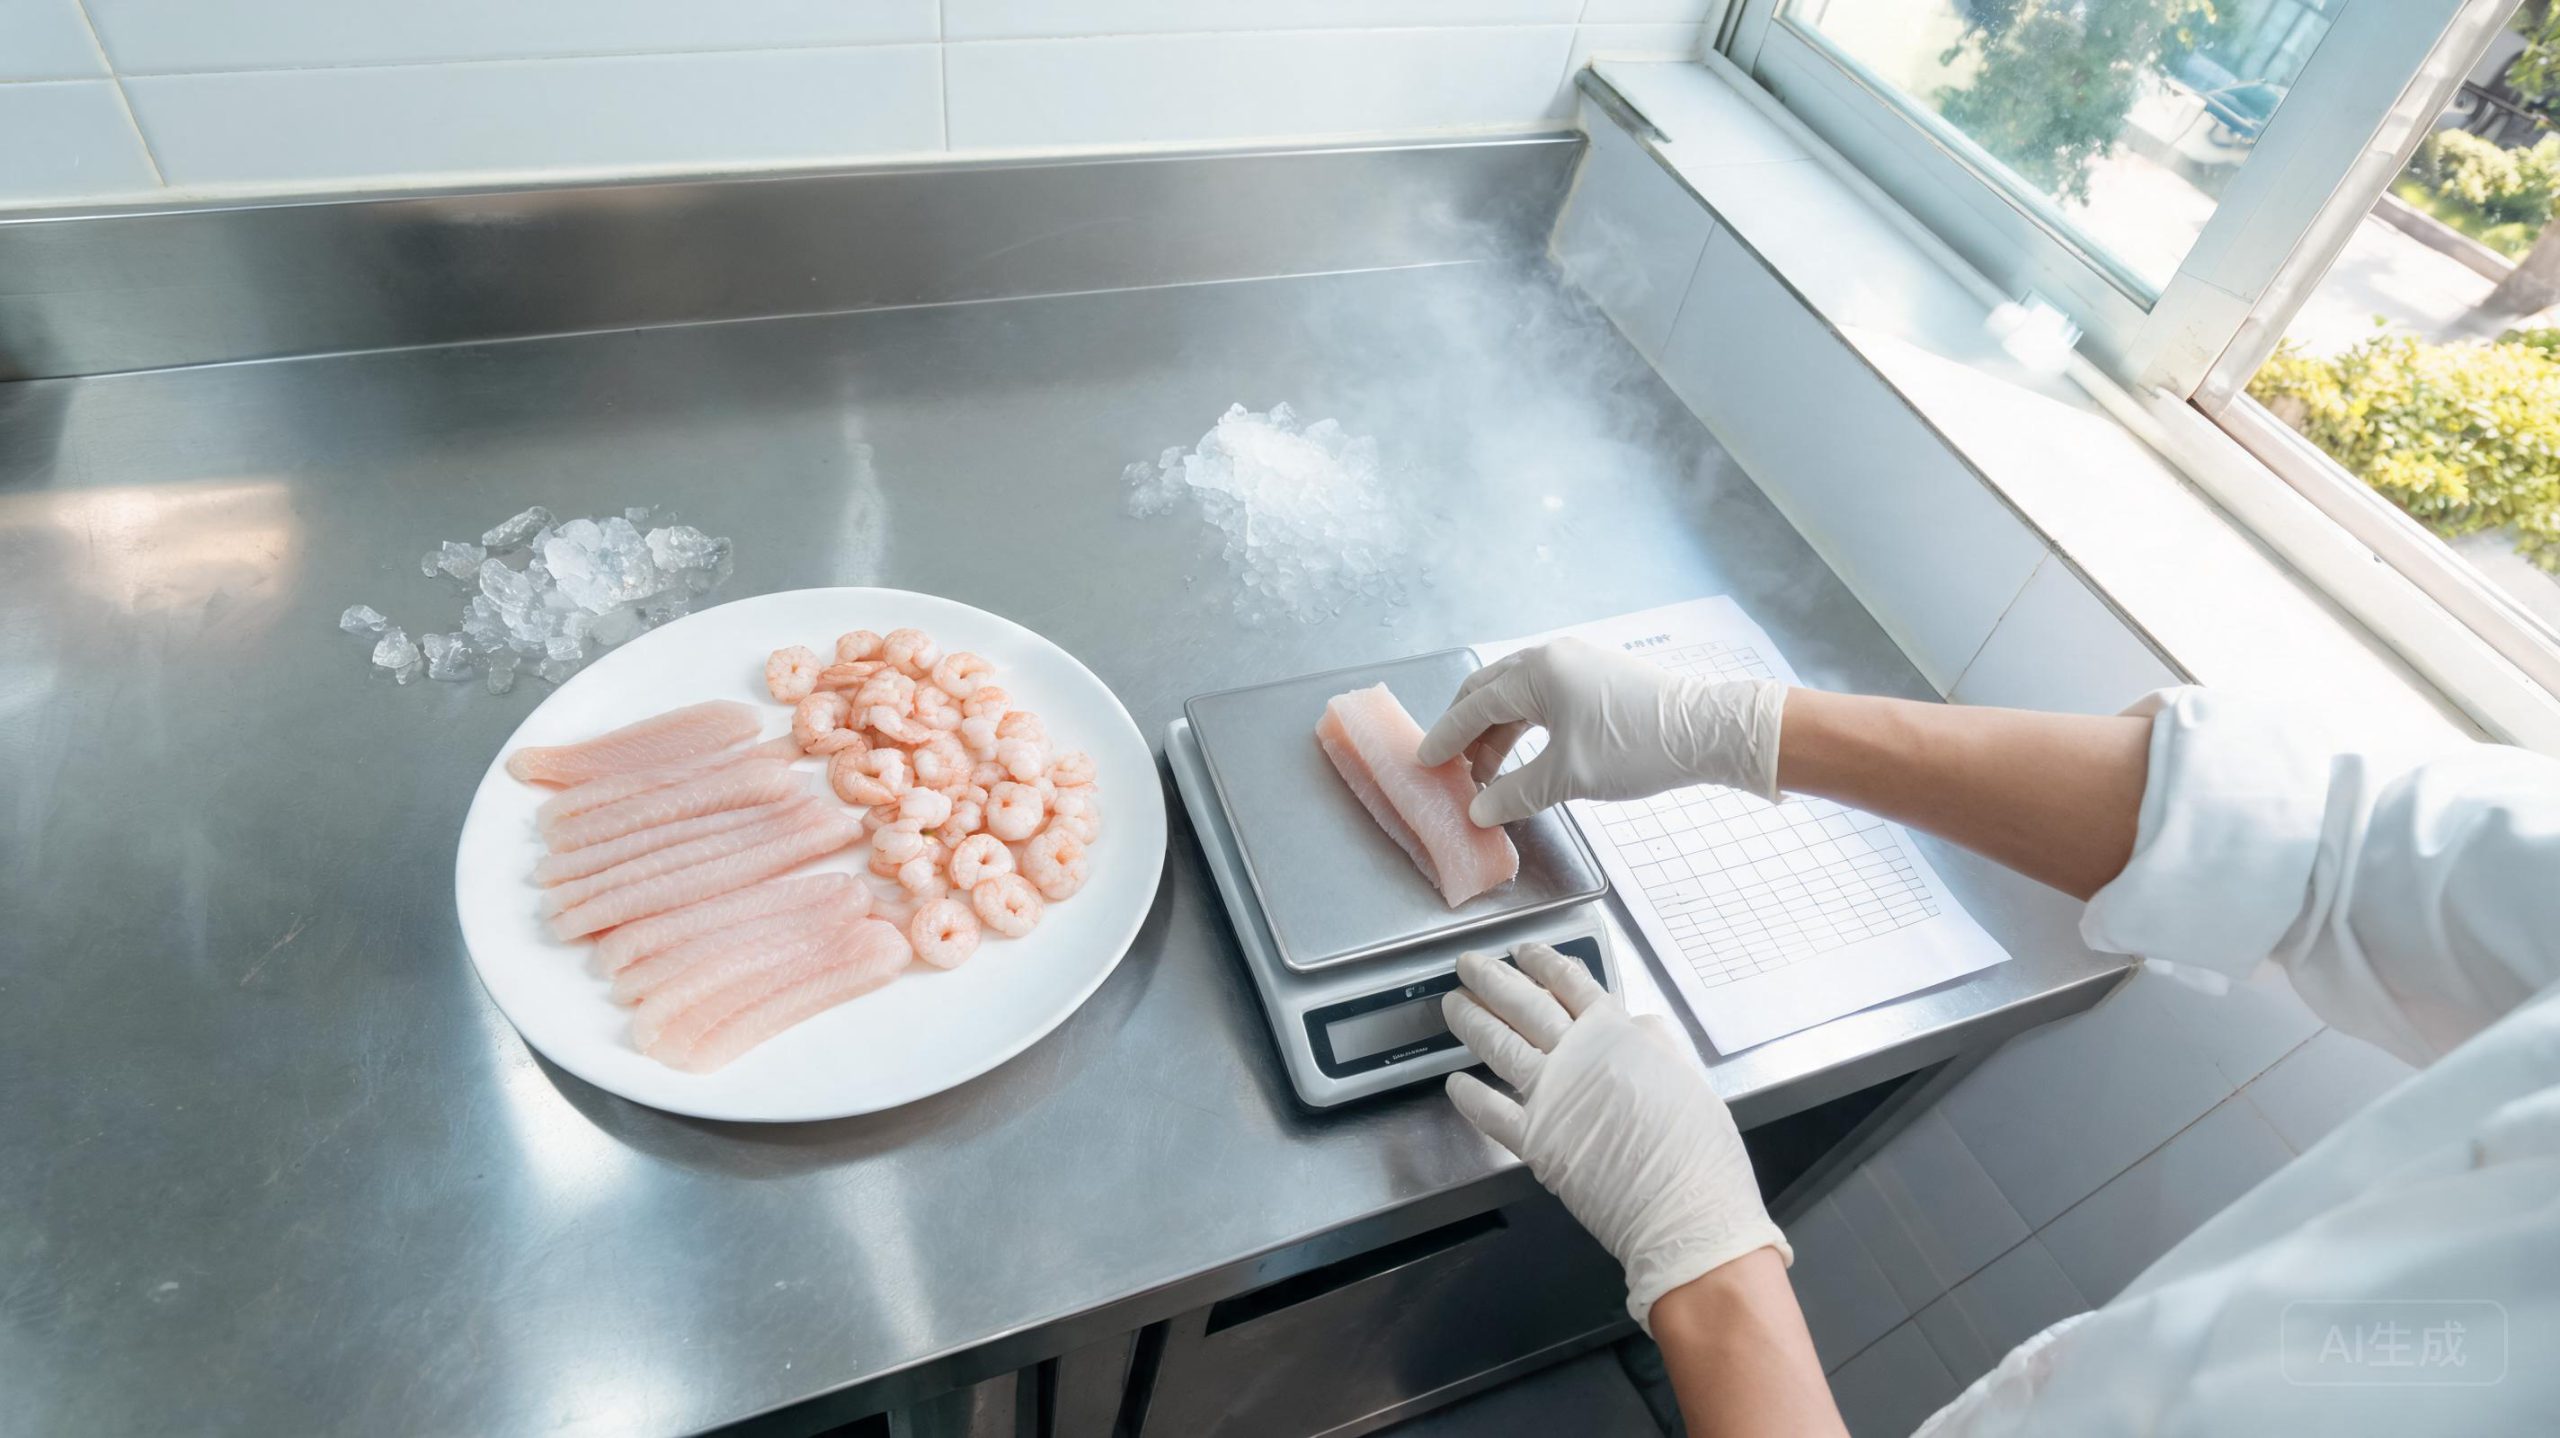
净料率,就是净料重量除以毛料重量。一条鱼进价按毛重算,去鳞去内脏去头尾之后,能用的部分就是净料。净料率越低,实际单价越高。同一种鱼,处理方式不同,净料率差得远。整鱼出餐和取鱼柳,用的料完全不是一个算法。常见的整鱼净料率在六成上下,取鱼柳可能只有四成,定价前先称一称。净料率按品类建档,鱼、虾、蟹、贝各一套,每周更新,时间长了就是自己的经验数据。称的时候用同一台秤,别换秤,读数才有可比性。
出成差异
规格、季节、产地都会影响出成。开渔季的鱼肥,出成高一点;禁渔期靠库存,出成可能低一点。九月的海货陆续上市,进价和出成都在变,菜单成本也要跟着看。同规格的虾,冰衣厚的,解冻后净料率明显低。这批账,验货时就该心里有数。出成变了,菜的定价不一定马上动,但毛利表要更新。出成变动大的原料,菜单定价要留一点余地。同一道菜,换产地的原料,出成一变,毛利就跟着变,菜单一年至少要复核两回。出成的账,最好每月对一次。
核算口径
统一口径很关键。按毛重算成本,还是按净料算,全店要一致。采购、库管、厨务用同一套数字,对账才对得上。每周盘一次关键原料,对比理论用量和实际用量。差得多的地方,就是重点。别让口径打架。三家口径不一致,账面毛利好看,实际是虚的。口径一旦定下,写进制度,新人接手照做,别各算各的,也别今天这样明天那样。口径表贴在办公室,谁都能翻。
每周对账
把每周的进货额、库存变动、销售成本三项对一遍,算出实际毛利,跟菜单理论值比。这里有个坑:只算进货不看库存。账面买了多少,不代表用了多少。冷库里压着的货,也是钱。库存周转慢,占的是现金流。毛利表每周看一次,问题早冒头。对账找差异,别急着找责任人,先看是量的偏差还是价的偏差,把流程里的漏洞补上。对完账写一句结论,下周盯什么,一目了然。
挑三样用量最大的水产,算出本周的净料率,跟菜单成本对一遍。差值超过五个点的,回去看加工环节。账算清楚了,定价才有底。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/5527