两组进口数据,一热一冷,放在一起看很有意思。
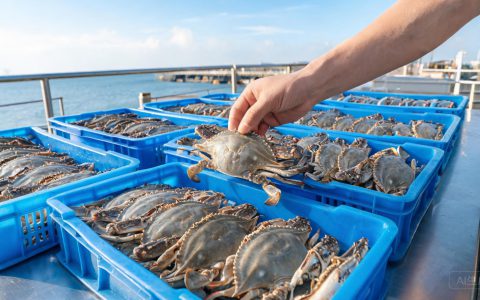
据食品伙伴网10月9日援引FAO报告,韩国在2026年第一季度超越美国,成为全球第二大蟹类进口国,美国采购量此前下降了10%;一季度全球蟹类交易量稳定在约9.2万吨,中国约占全球交易量的37%。
同一天的另一份报告显示,2026年第一季度贻贝和扇贝贸易走弱,牡蛎和蛤蜊的贸易流动变化不大。
蟹这边热闹,贝那边偏冷。数据背后,是中国采购人该看懂的门道。
交易格局
先说蟹类这盘棋。
韩国把美国挤到身后,说明亚洲市场的蟹类消费在往上走。中国的分量更重,一家就占了全球交易量的三成多。
供应端也跟着变。据这份报告,2026年全球雪蟹捕捞量可能接近15万吨,其中加拿大领先,约9万吨,俄罗斯超过5万吨。
帝王蟹这边却紧。挪威把配额削减了44%,俄罗斯的活帝王蟹继续流向亚洲市场。
一头是雪蟹供应宽松,一头是帝王蟹收紧,两个品类走的是不同的行情。
出口冷暖
再看贝类。
贻贝和扇贝走弱,不是没人吃,而是全球贸易流动在收缩。智利仍是最大贻贝出口国,但1到3月的发货量降到约2.2万吨,同比少了6000吨。
价格却在走高。日本冷冻扇贝的出口价升到每磅26.50美元,2024年初才每磅10.25美元,翻了不止一倍。
价格一涨,量就压。日本对美国的扇贝出口减少了52%,需求被高价挡在门外。
中国扇贝的出口量为9690吨,以微弱优势超过日本,越南的出口量则翻番,达到4710吨,供应重心在往东南亚挪。
有人问,这两组数据跟国内采购有什么关系?关系在于风向。
蟹类进口格局在变,亚洲需求抬升,意味着高规格蟹的竞争会更激烈;贝类走弱、价格高企,则意味着国产贝的替代空间在变大。
采购可以据此调结构:蟹类盯紧亚洲需求的节奏,贝类多看看国产和东南亚的货源。
看这类数据,最好和上一季、同期的数对着看。一个点看不出趋势,连起来看才明白。
数据是宏观的,采购是具体的。全球交易量大,不代表你家门口那个市场就供应充足。
把宏观数据当风向标,把本地行情当落脚点,两者结合,判断才准。
蟹类竞争激烈,高规格的好货会更抢手。贝类价格高企,国产的性价比反而凸显。
谁都能看到这两组数,区别在于,有的人看一眼就过,有的人把它体进了下一批货的计划里。
蟹和贝的两条行情,一个涨一个落,正好给采购提供了一进一退的空间。
节后这段,全球蟹贝的贸易都在调整。谁把这两组数据读进采购计划里,谁的货就更对路。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/7794