10月22日,俄罗斯渔业公司董事长在接受行业媒体采访时说,公司一直在推动恢复欧盟市场的准入审批,相关磋商还在进行中。
同一天披露的另一组数字更实在:2027年远东狭鳕总允许捕捞量235.6万吨,比2026年的242万吨减少2.7%。北鄂霍次克海、西堪察加、堪察加-千岛三个主产区合计配额从约101万吨下调到88.1万吨,降幅13%。
明年配额
这三个产区,正是对华出口的主力。13%的降幅,比总量2.7%要重得多。
再看产品结构。今年1到9月,俄罗斯鱼糜产量同比降20%,去头去脏原料产量增8%,PBO鱼片产量增10%。俄方在往深加工走,整条原料的占比在降。
欧盟那条线也值得看。2025年俄罗斯生产的10.5万吨PBO鱼片里,只有6万吨具备欧盟销售资格,比上一年少。2026年这个数字可能降到5.5万吨左右。能不能重新进欧盟,卡在新船的准入编号上。
如果欧盟的门开了,一部分原本发往中国的鱼片会转向欧洲,中国的到货会更紧。如果门没开,货还是往中国来,但配额少了,总量还是紧。
排期在冬
对国内冻品商来说,明年上半年的排期要提前做。怎么排?三步。
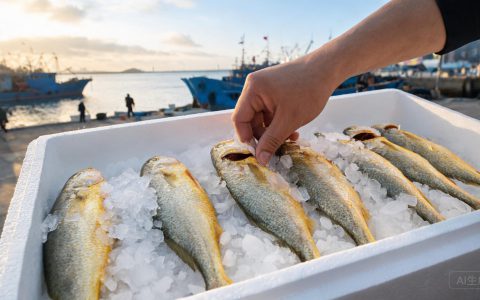
第一步是算需求。冻狭鳕的主要用途是鱼片、鱼排和餐饮的整条烤鱼。按门店用量倒推,一个月用多少箱,乘上到年底的月份数,就是需求的底盘。
第二步是看仓位。11月下旬到12月是B季货集中到港的窗口,也是全年冷库最挤的时候。这时候抢仓位,比抢价格重要。
第三步是谈规格。狭鳕的规格按厘米分,25厘米以上和以下,用途完全不同。整条烤要大的,片类要中的。规格谈错,货到了也卖不动。
价格上我不建议一次性锁全年。配额下调是明牌,市场会提前反应,但反应过头也常见。分批锁,一季度一锁,是比较稳的做法。
还有一个风险点:汇率和运费。冻品的成本里,这两块占比不低,而且都不由买卖双方决定。合同里写清楚谁承担,比谈单价更实在。
后厨那边,冻狭鳕的解冻方式直接影响出品。冷藏慢解比流水快解好,出水少,肉质紧。急着用的时候,隔袋泡冷水,别直接冲。
配额下调传到国内价格,通常有兩三个月的时滞。船还在路上,货还在库里,报价不会立刻动。真正见分晓,是明年二季度新季货开始报价的时候。那时候谁手里有低价库存,谁说话就硬。
10月22日广州31度,冷库出货的频次可以放缓,堆存时间长一点也不怕。这是做库存的相对好时候。
明年少6万吨,落到每一家,是多备一点还是少备一点的问题。答案在自己客户的订单里。
产区报价每天变,官网随时更新。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/8464