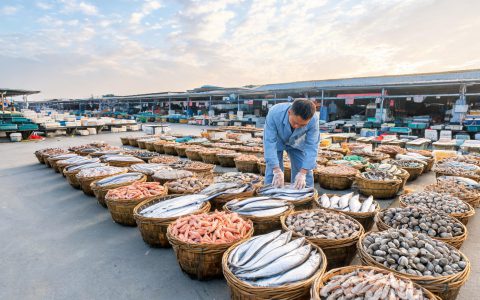
这一周,水产市场整体是"旺季不旺、结构分化"的路子。中秋刚过,国庆未到,中间这段行情最能看出门道。挑五个品类说说,帮采购把方向理一理。
一周水温
据一亩田、惠农网、金投网2026年9月的水产品行情板块,这一周全国水产品价格整体平稳偏弱,涨的少、跌的多,交易量比中秋前有所回落。批发市场走货平稳,没有大起大落,属于典型的节间行情。说白了,就是需求打了个盹。价格不动的时候,比拼的是谁能把货快速转出去。
淡水鱼线
淡水鱼这周不温不火。草鱼、鲫鱼价格低位运行,养殖户出鱼意愿一般;黑鱼、黄颡鱼因为加工和餐饮需求撑着,价格相对稳。淡水鱼的问题是产能足,供给一宽松,价格就上不去。据多地水产市场9月中旬报价,草鱼批发价区间仍处在近两年的偏低位置,短期看不到大幅反弹的理由。
虾蟹两条
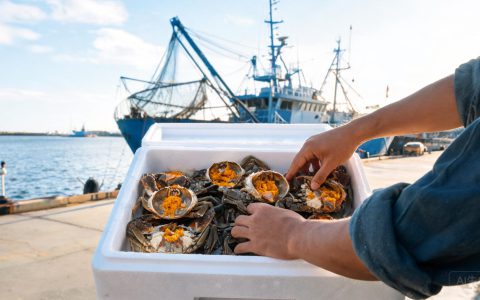
虾和蟹这两条线,一个跌一个稳。对虾受出塘量增加影响,价格继续承压;梭子蟹靠秋汛上量,价格回落但走货快。大闸蟹赶在开捕前后,礼盒级硬规格价格坚挺,中小规格偏软。水产市场9月的螃蟹批发报价显示,规格差价拉得比往年更开,选规格比选品类更重要。
贝类这周稳中有升。生蚝进秋冬消费旺季,扇贝、花蛤走量增加。海捕鱼里,带鱼、鲳鱼这类大众货价格平稳,帝王蟹则继续从高位回落,餐饮端反而更愿意上。品类之间的冷热差,就是机会差,谁看得准,谁就能赚到节奏的钱。
产地这周也没闲着。秋汛渔船上量,码头到货足,冰厂和冷库都满负荷。养殖产区这边,出塘节奏偏慢,等着国庆前再冲一把。产地不慌,市场就稳,短期不会出现大的缺口。反过来,一旦有台风打断捕捞,价格立马会有反应。
采购这边,这段时间适合做两件事:一是补常规品类,价格低、货又足,压成本正合适;二是锁年框,跟稳定供应商把量价谈定,躲开双节前的临时涨价。旺季拼的是手快,淡季拼的是眼光,眼下的平静正好用来布局。
看点在哪
往下看两周,国庆是主变量。备货一起,虾蟹鱼贝都会有一波小幅拉升,但幅度有限,不会像中秋那么猛。养殖户该出鱼的趁早出,采购该备货的分批备。盯着价格不如盯着走货速度,货走得动,价格才有底。
淡季不淡、旺季不旺,是这两年水产市场的常态。原因在于供应端的产能一直在扩,而需求端的恢复偏慢。总量宽松,价格就没有普涨的基础,能涨的都是稀缺品类和硬规格。采购的判断,要从"猜涨跌"转到"看结构"。
还有一点是区域价差。同一周内,沿海和内地的批发价能差出一两成,主要是冷链和运输成本。跨区调货要算清运费,别看着产地便宜就下手。距离、时效、损耗,三样都得放进账里算。
还有,别急着抄底。行情是等出来的,不是抢出来的。把现金流留足,比一次拿便宜货重要。
我的看法是,今年下半年的水产行情,关键词是"平稳"和"分化"。总量不缺,缺的是好货和好规格。做水产的别指望普涨,把品类选对、规格选准,比天天等行情强。
文/三沪小强哥
发布者:水产视界,转转请注明出处:https://scsj365.com/6799